财税服务公司在考虑GEO时,常把品牌曝光和有效咨询视为先后两步。这篇文章讨论一个更窄的问题:在资源有限、承接能力尚未验证的阶段,怎样用可观察的中间结果来判断内容该先服务什么。文中方法来自通用经营分析,不是技术实现方案,也不假设AI或搜索工具会自动带来客户。需要先说明:线上咨询量和签单结果还受本地供需、口碑、销售能力与服务容量影响,内容动作本身不保证固定排名、被AI频繁提及或产生确定转化。
为什么先看咨询,而不是先看曝光
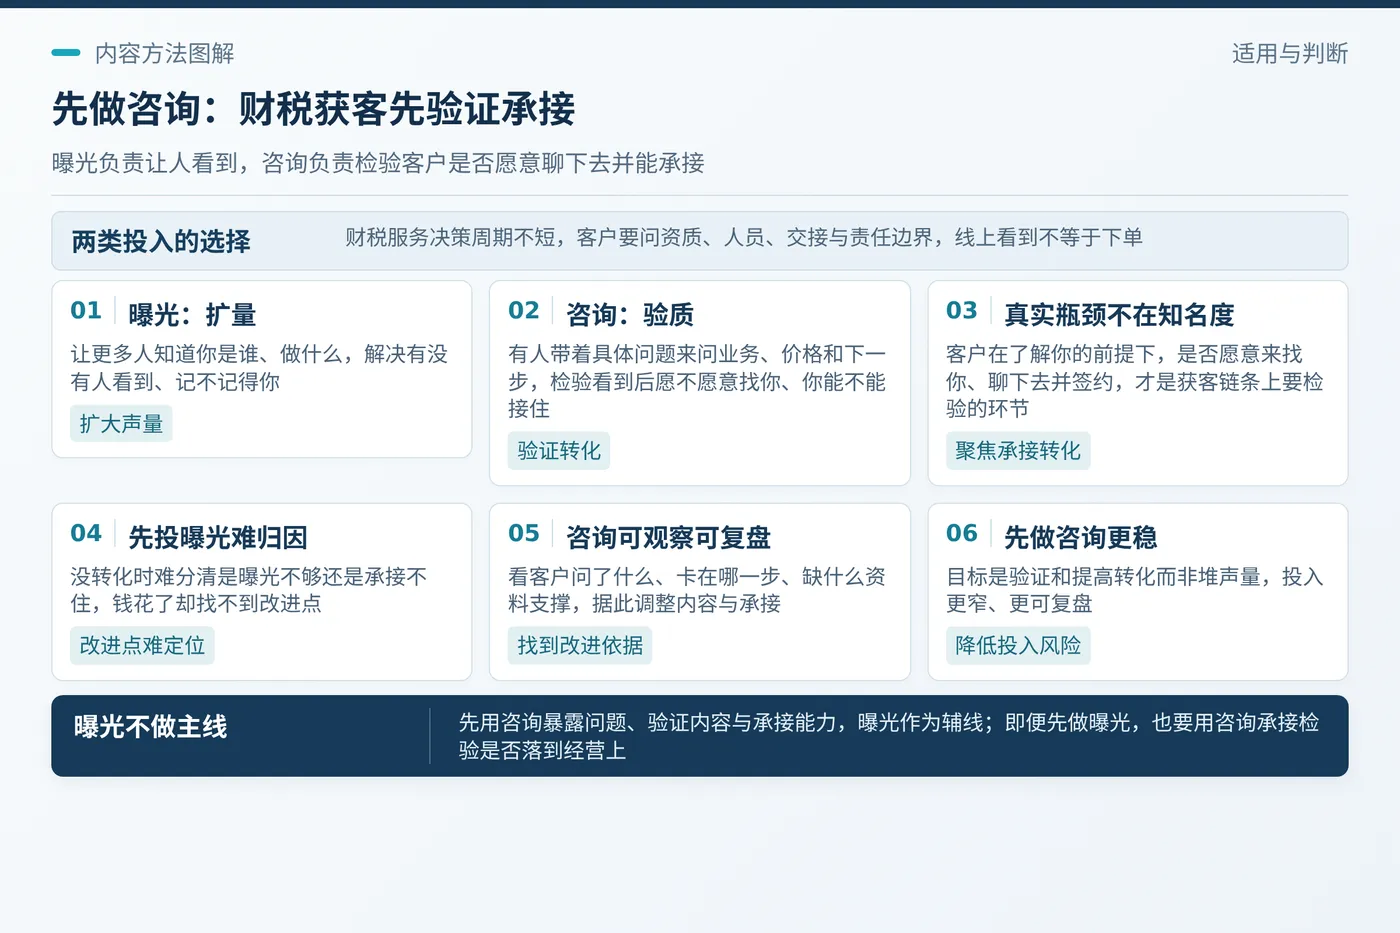
品牌曝光解决的是“有没有人看到你、记不记得你”;有效咨询解决的是“看到之后愿不愿意找你、你能不能接住”。对多数代理记账、会计与税务服务的中小公司,前者扩量,后者验质。财税服务不是冲动消费,客户把账交出来之前通常要问资质、人员、交接和责任边界,决策周期不短,线上看到信息不等于立即下单。
 为什么建议先做咨询
如果一开始就把预算压在曝光上,后续没有转化时很难判断是曝光不足还是承接不住,钱花了却找不到改进点。咨询则相对可观察:客户问了什么、卡在哪一步、缺什么资料支撑,都能作为下一轮内容调整的输入。这是把咨询放在前面的主要理由,不是断言曝光没有价值。
两类情形要先区分
先做咨询并不是对所有人都成立。若公司已有本地客户积累、服务能力稳定,只是咨询零散,适合先把客户最常问的问题整理成公开内容,让陌生客户能自行判断你懂不懂、适不适合,再进入咨询。这类公司的信号是:有存量客户、线下渠道可用、缺的是系统化问答与承接流程。
 90天例子框架
另一类公司刚换城市、刚立品牌,或主要靠线下渠道、线上几乎无信息可查,曝光可以稍前一步。但“稍前”不等于先投放大预算广告,同期仍要准备承接咨询的流程和资料,否则曝光来了也留不住。还有一类公司不适合把GEO当成当前主营投入:团队一两人连现有账务都应付不暇,或服务流程尚未理顺。这时先补交付和人员,比增加曝光更实际。
一个可复盘的90天框架
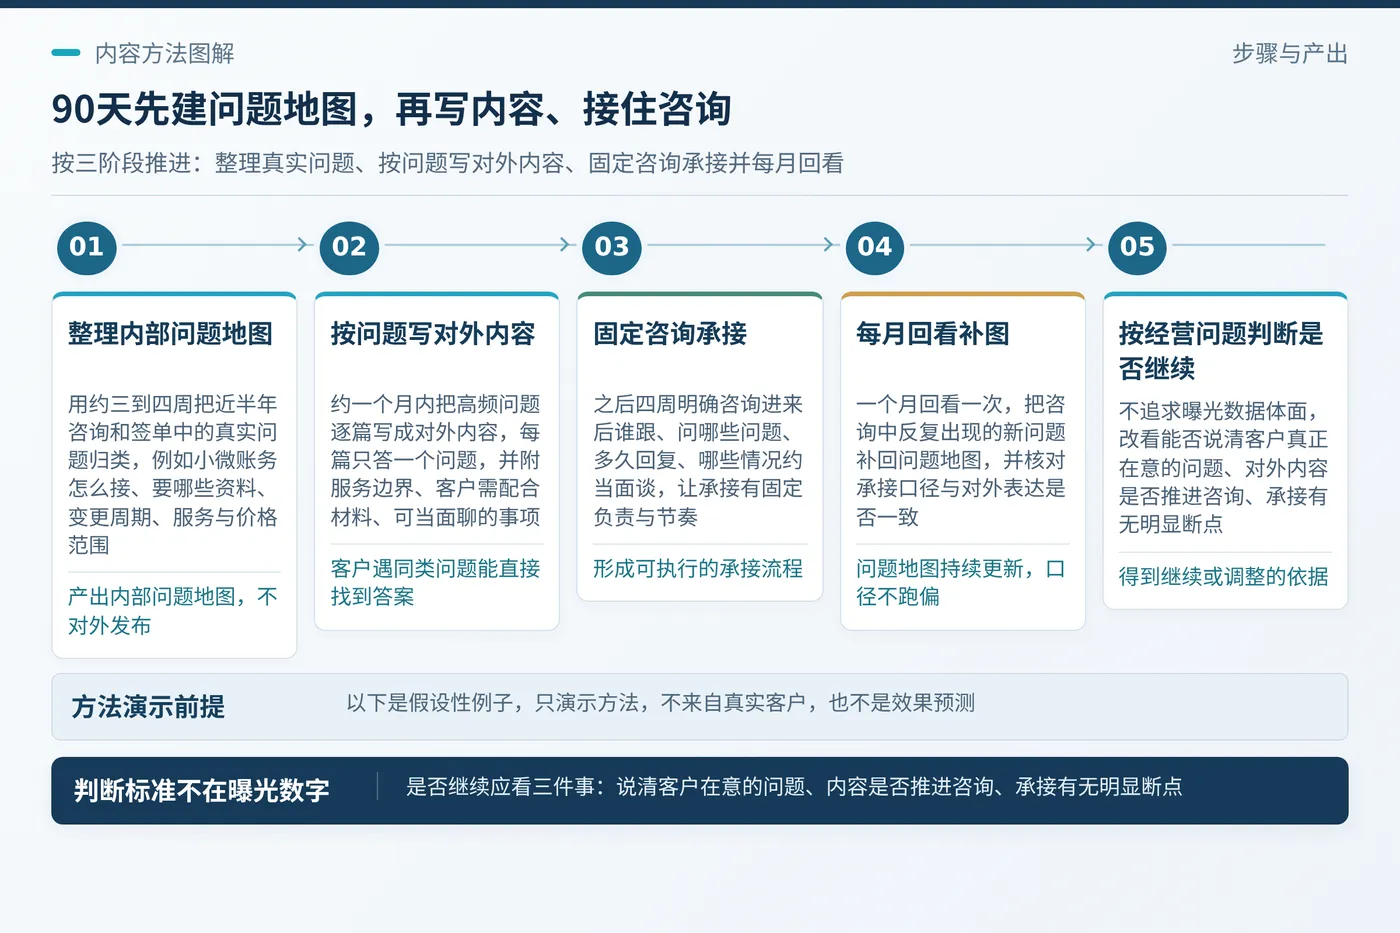
以下框架用于整理输入和检查承接,不是效果承诺。第一阶段约三到四周,整理一份内部问题地图,不对外发布。做法是把近半年客户咨询和签单过程中的真实问题归类,例如小规模和小微企业账务怎么接、需要哪些资料,变更多久能办完,服务包含什么不包含什么,价格怎么构成。
第二阶段约一个月内,把高频问题写成对外内容,每篇只回答一个问题,并配上可核实的信息:服务边界、需要客户配合的材料、能当面聊清楚的事项。目的不是把每篇写成广告,而是让真实问题出现时有人能直接找到答案。第三阶段之后四周,固定咨询承接:谁跟、问哪些问题、多久回复、哪些情况要约当面谈。之后每月回看一次,把咨询中反复出现的新问题补回问题地图,并检查承接口径与对外表达是否一致。
这三个月不追求曝光数据上的体面数字。判断是否继续的标准应是:能否说清客户真正在意的问题、对外内容是否在帮忙推进咨询、承接是否存在明显断点。
动手前先回答四个问题
在投入之前,可以先用四个问题做一次内部核对:客户最常问你的三个问题是什么,团队能不能一句话说清;有人来咨询时,谁接、多久回、问清哪些信息,现在有没有固定流程;对外已经写出的内容,各自服务的是哪类客户的哪个问题;如果曝光变多而咨询没有变多,应该先查承接的哪一环。
四个问题答不上来,说明当前要补的是咨询与内部流程,而不是先加曝光预算。这不是绝对规则,但能帮助区分“内容不够”和“承接不足”两种不同原因。
品牌曝光和有效咨询不是对立二选一。多数财税公司在前期以咨询为主、曝光为辅,先验证承接能力再考虑加投入;形势变化时调整结构,也不必视为一次定终身的选择。需要保留的边界是:以上为通用方法和条件式假设,线上咨询量与签单结果受本地供需、口碑、销售能力和服务容量等多种因素影响,内容与GEO动作不等于已有客户结果,也不能保证固定排名或被AI频繁提及。品牌曝光解决看见,咨询检验能不能接住,两者各有用处,先后顺序应按自身阶段判断。