
来源:AI4ELAB,工程AI科技产业智库
大家好,我是秦明。Autodesk在8月27日美股盘后发布了第二季度财报。同一份财报里也列出了前六个月的营收信息(2026年2月到7月)。这篇文章带大家看看Autodesk这半个财年的企业运营进展。
Autodesk,产品线很丰富,国内工程师最熟的是AutoCAD;往上还有做BIM设计的Revit、做市政道路的Civil 3D、做机械和制造的Inventor和Fusion、做影视动画的Maya和3ds Max。客户是设计院、施工总包、制造企业和影视公司。
令人羡慕的是,收入里95%左右是每年都会重复发生的订阅类收入,跟收房租是一个模式。这种商业模式应该是很多软件企业梦寐以求的。
整体来看,Autodesk上半年收入39.80亿美元,涨17%。净利润9.83亿美元,去年同期4.65亿,翻了一倍多。经营性现金流14.68亿美元,涨43%。
四条主要产品线全部两位数增长。
体量最大的叫AECO,建筑、工程、施工与运营,上半年19.99亿美元,涨18%,占公司整整一半。里面装的是Revit、AEC行业套件、施工管理平台Autodesk Construction Cloud、云端设计平台Forma。
第二条是AutoCAD和它的轻量版LT,单独成线,9.74亿美元,涨14%。一个1982年发布的二维制图软件,四十多年后半年还能卖近10亿美元,而且仍在两位数增长。财报写的增长来源是「现有客户群」——多出来的钱是已经在用的客户交的,跟拉新客户没关系。
第三条是MFG制造,7.52亿美元,涨17%,主力是Inventor和Fusion,做机械设计和数控加工。
第四条是M\&E传媒娱乐,1.78亿美元,涨14%,Maya和3ds Max,做影视动画和游戏。
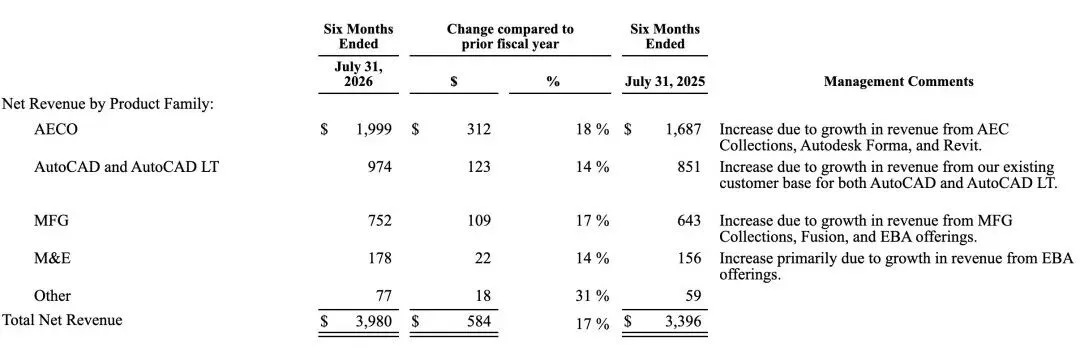
按产品族拆分的收入,最右列是管理层给出的增长原因
Autodesk还提供了另一种切法,比按行业分更能看出它的重心在往哪挪:Design和Make。
Design是画图那一端,AutoCAD、Revit、Inventor、Maya和各类行业套件都算进去,33.20亿美元,涨17%。
Make是造出来那一端,装的是施工管理Autodesk Build、协同平台BIM Collaborate Pro、招采平台BuildingConnected和Fusion,4.68亿美元,涨25%。
Make的盘子只有Design的七分之一,增速却快了8个百分点。这家公司靠卖画图工具起家四十年,如今长得最快的部分,是跟着图纸走进工地和车间的那一段。这很值得思考。
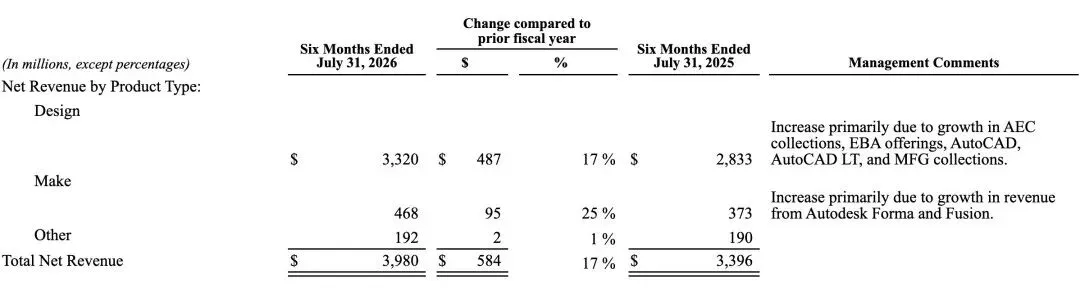
按Design和Make拆分的收入,六个月口径
基本盘看完,我很好奇,利润为什么能翻倍。
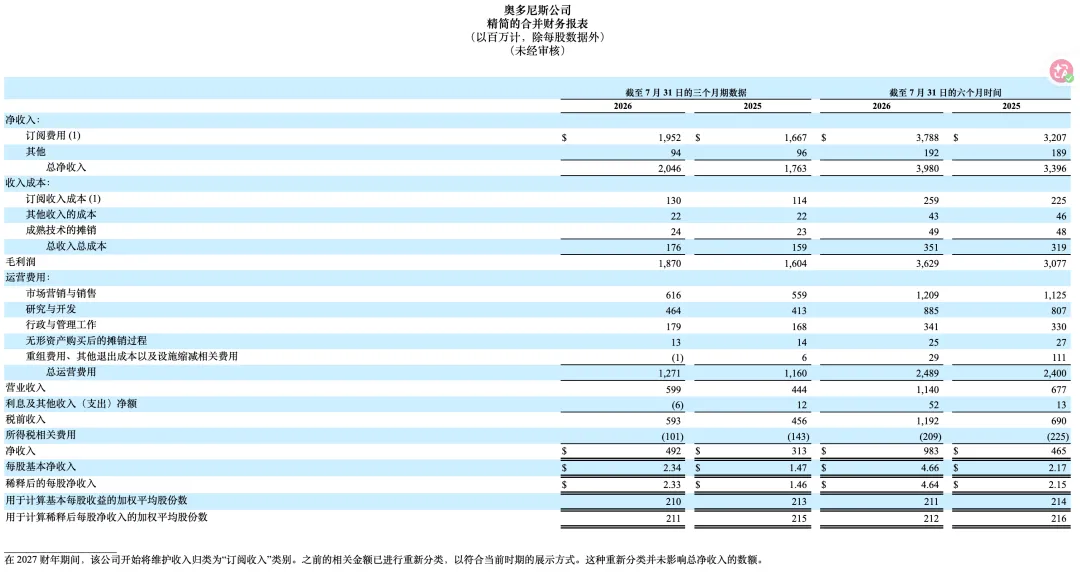
仔细琢磨了下,上半年净利润9.83亿美元,去年同期4.65亿,多出5.18亿。这笔增量绝大部分是卖出来的:收入比去年同期多收5.84亿美元,而软件多卖并不多花钱,成本只增加0.32亿,毛利因此多了5.52亿。同期研发、销售、管理等费用多花了0.89亿,5.52减0.89,经营层面的利润多出4.63亿;再算上利息和所得税带来的0.55亿,凑成这5.18亿。
有一个一次性因素得提一句:去年上半年正赶上裁员遣散费集中计提,记了1.11亿,今年只新提0.29亿,省出的0.82亿占了那4.63亿的不到两成。剔掉它,八成以上的增量还是收入涨出来的。
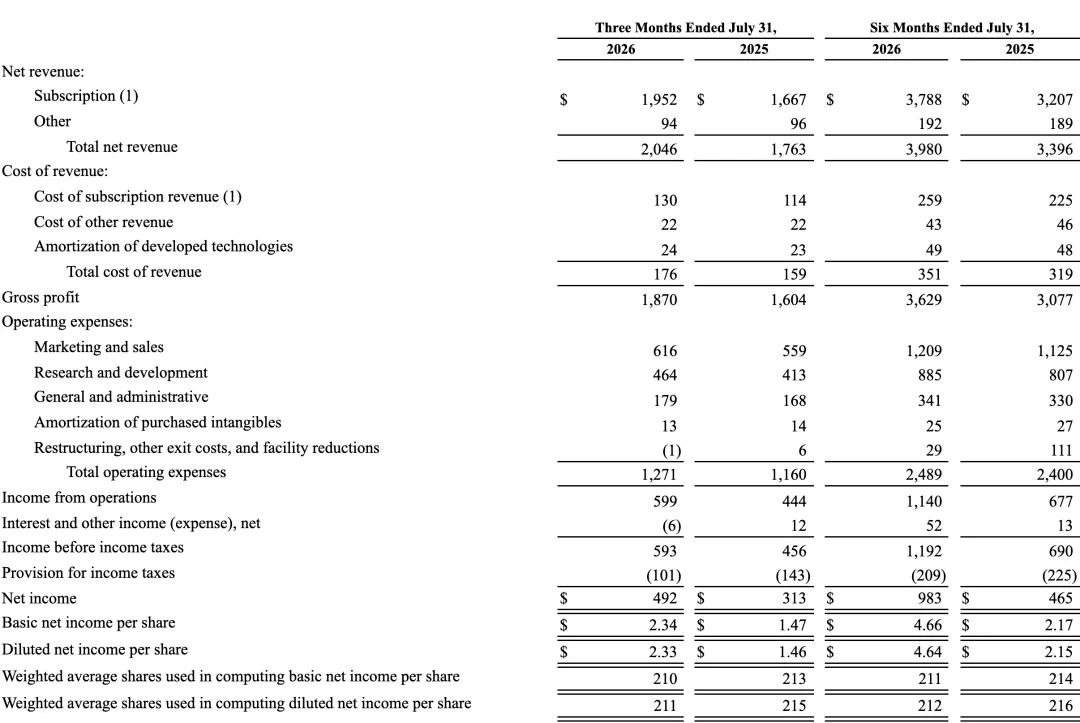
上半年合并利润表,右侧两栏为六个月口径
既然利润八成是收入涨出来的,那就得看这5.84亿的新增收入究竟怎么涨的。得去看看它具体的经营动作,有没有相关的指标可以参考。
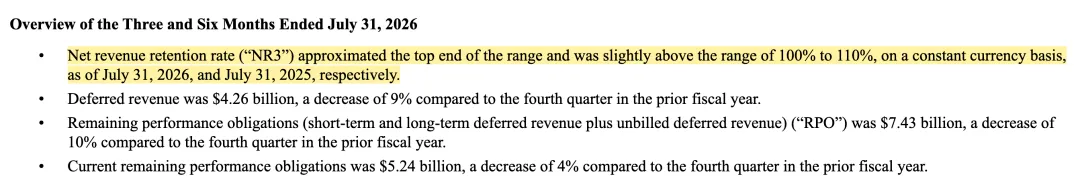
财报里有个指标叫NR3,净收入留存率,算的是一年前那批客户今年还在Autodesk身上花多少钱。上半年这个数接近100%到110%区间的上限。同一批老客户,一年之后付的钱多了将近一成。收入增长的主力盘在存量客户身上。去年同期这个数还略高于110%,今年略有回落,存量扩张的势头比一年前稍缓。
那么,老客户凭什么多付钱。财报把每条产品线的增长来源都逐条写了,反复出现的是两个词:Collections和EBA。
Collections是行业套件,把服务于同一类工作目标的多个产品打包成一套卖。设计院买到手的是一整套建筑工程的工具组合,而非单独一个Revit。AECO那条线的增长来源,财报列的第一个就是AEC Collections。
EBA是给大企业的打包协议,相当于在Autodesk这里开一张充值卡——企业先买下一笔额度,哪个部门要用哪个软件就从里面扣,合同期内几乎所有产品都能取用,不用总部提前把许可一个个买好。M\&E那条线上半年涨14%,财报给的原因主要就是EBA;MFG和Design两条线的增长归因里也都有它。
还有第三档叫Flex,同样是先充值,但按天扣费,面向一年用不了几次的低频用户,今天开工就扣今天的,不用就不扣。
这三样是同一个思路的三个档位:重度用户买套件,大企业买开充值卡,低频用户按天付。不同使用强度的客户被装进不同的价格结构,各自面对的价目表都不一样。一个每年画三张图的乡镇设计所,和一家几千人的总包,在Autodesk这里付钱的方式完全不同。这是我认为最值得国内同行看的一处。
新增量来自另一头。Make那条线涨25%,财报归因给的是Forma和Fusion——两个云产品,把老客户从画图那一步带到施工和生产那一步。老客户多买一个模块,客单价就再抬一档。
区域上有个容易被忽略的细节。按固定汇率算,美洲涨16%、欧洲中东非洲涨14%、亚太涨15%,三个区域几乎一样快。这家公司的增长没押在任何单一市场上,任何一个区域出问题,另外两个都接得住。

按地区拆分的收入
还有渠道。Autodesk这几年逐步把交易关系从经销商手里收了回来:方案商照旧给客户报价、做顾问,但最终的合同和收款直接发生在Autodesk和客户之间。最大的分销商体系占总收入的比例,连着三个财年从39%、33%一路降到14%,今年上半年只剩8%。
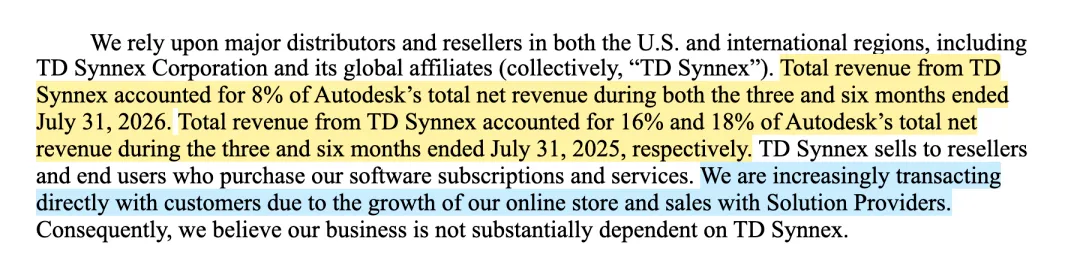
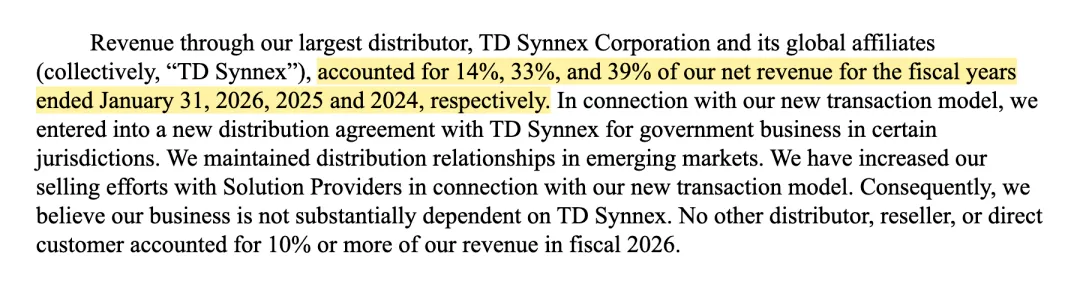
这个改法的巧妙之处在于把渠道的两种价值拆开了。伙伴的行业理解和服务能力留着,交易关系和定价权收回来。客户是谁、用得怎么样、什么时候该续约,这些数据从此握在自己手里。回头看,这也是它现在能做AI的前提。
再回到费用那头,钱的流向同样值得看。销售和市场多花的0.84亿,增量来自给方案商的销售佣金和广告投放,而这条线里的员工成本是往下走的;研发多花的0.78亿,财报点名说是人更多了,外加云托管成本上涨。
财报没有拆各部门的人数,只给了方向:销售那头的人力开销在降,研发这头的人在加。财报写的目的原话是:优化销售组织,同时把资源重新分配到云、平台和AI这些战略优先级上。
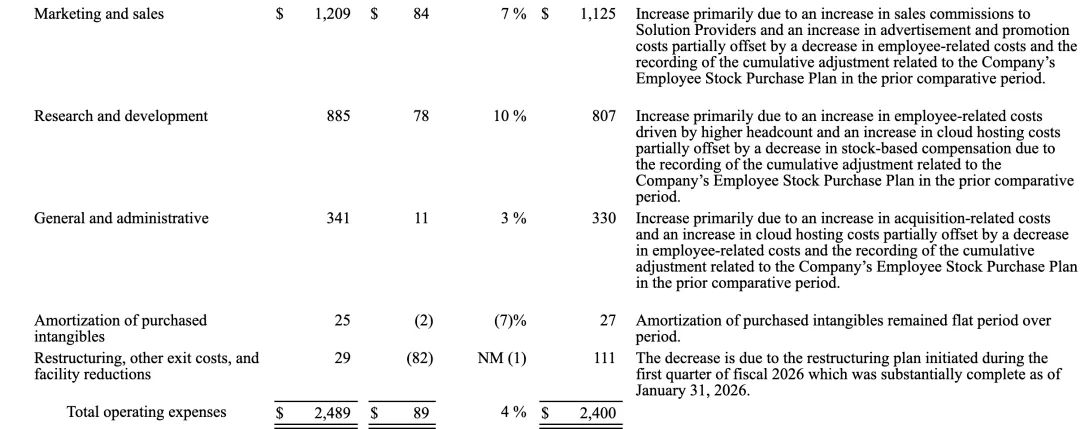
上半年运营费用明细,最右列是管理层对每一项增减的解释
Autodesk的AI战略,在财报里有一句相当完整的表述:公司已经在投入智能体AI(agentic AI)在设计、工程、制造、施工和运营领域的开发、规模化与变现,战略建在三根支柱上——自有数据、深度的上下文集成、专门的AI能力。
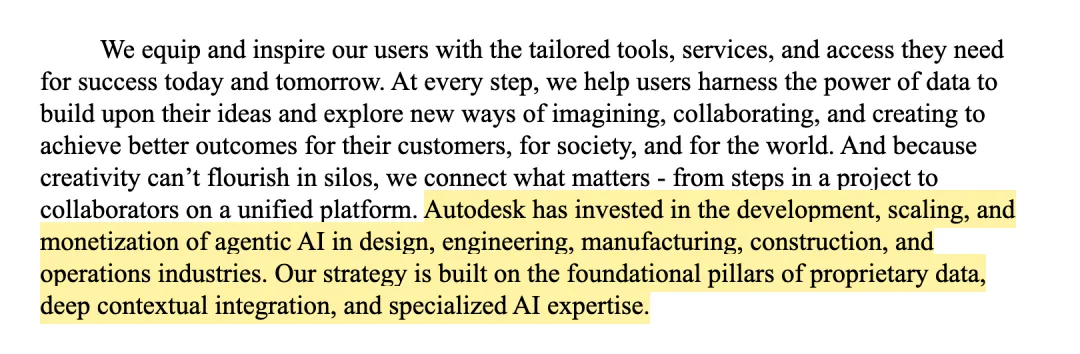
财报战略段落原文
顺着这句话往下拆,财报里能看到四层动作。
第一层是载体。Autodesk把三朵行业云定义成AI驱动的——做制造的Fusion、做建筑的Forma、做影视的Flow。AI功能长在这三朵云里,而三朵云正好覆盖它最主要的三类客户。
第二层是共享层,叫Autodesk AI。财报说它沉淀了十多年的AI投入,用来增强、自动化和分析客户的工作流,所有产品都能调用。AI能力做一次,全线产品共用,不用每个软件各做一套。
第三层是开放层。Autodesk正在把MCP服务器集成进自己的平台服务APS。Autodesk给的定位是,为开发者和合作伙伴的AI集成与工作流自动化提供标准底座。第三方今后可以让自己的AI直接去读写Autodesk里的数据、调用它的功能。
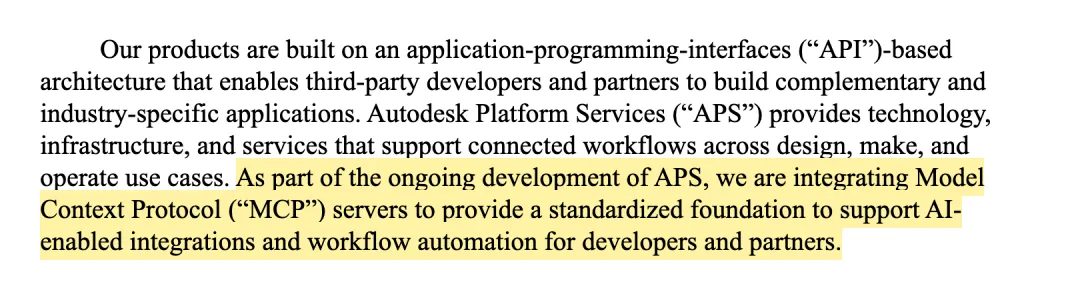
财报原文里关于把MCP服务器接进平台服务APS的表述
第四层是数据本身。收购了多家企业,补上了数据与技术缺口36亿美元,Autodesk收购了一家AI公司,工程软件巨头正式杀入运维赛道;Autodesk收购了一家科技公司,锁定工地现场最贵的数据入口
这四层动作在报表上留下的痕迹,眼下只有成本这一处。上半年研发费用涨10%,原因写的是人更多加云托管成本上涨;第二季度订阅业务的成本涨14%,原因同样是云托管成本增加。费用指引那一栏,研发这一行明确写着「继续增加」,理由是持续投入云、平台和AI。
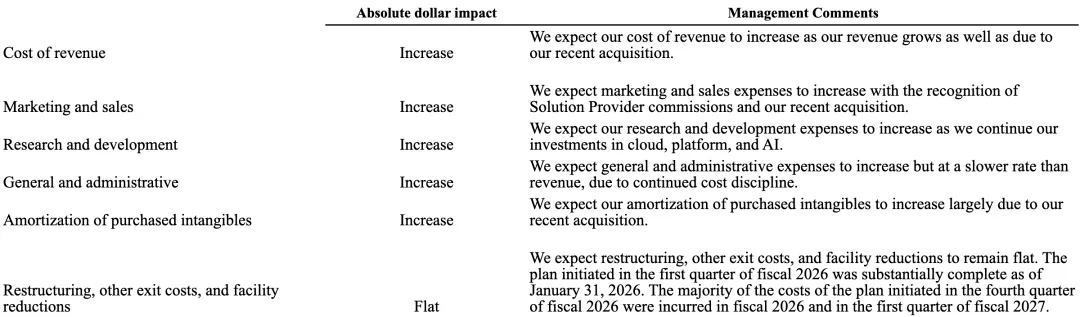
财报给出的费用指引,研发一行写明继续增加,理由是持续投入云、平台和AI。
模型跑在别人的机器上,这笔账最先出现在云账单里。
至于AI将来怎么收钱,公司在财报电话会上给了一个分层的说法:任务级的自动化继续包在订阅里不单独收费,更深的工作流级和系统级自动化,预计逐步转向按用量计费。
需要讲清楚的是,这份财报没有披露AI收入、AI客户数、AI功能使用率中的任何一个。想判断它的AI卖出去多少钱,眼下没有依据,能确认的只是投入方向和节奏。
