
沪深港股历史行情接口能查到什么:K线周期、复权与返回字段
要画一张历史 K 线图,开发者常卡在三件事上:周期参数怎么取、复权方式什么时候生效、返回数组里的每个字段对应什么含义。本文围绕沪深港股历史行情接口,把这四个查询参数、返回结构、错误码与使用边界逐项拆开,并给出四种语言的可运行调用示例。全文按「能查到什么 → 怎么构造请求 → 怎么读返回」组织,适合做技术分析、图表渲染或教学演示时对照查阅。
一、沪深港股历史行情接口技术简介
沪深港股历史行情接口是一个返回证券历史 K 线序列的查询接口。调用方传入股票代码,并可指定 K 线周期、起始日期与复权方式;接口以 GET 方式返回 JSON 数据,主体是一组按时间倒序排列的 K 线记录。每条记录包含时间点、区间开始价、区间结束价、区间最低价、区间最高价与区间成交手数,外层同时带回证券代码、名称、市场标识与记录条数。
从数据用途看,这组字段可以直接喂给蜡烛图、折线图或均线计算逻辑,也可以作为技术指标计算的输入。接口覆盖沪深两市与港股代码段,港股在周期支持上与沪深存在差异。商品页明确标注:本接口数据仅用于学习分析,不得用于对外展示。这一点决定了它的接入方式应围绕本地分析与内部工具展开,而不是面向终端用户的行情页面。
二、沪深港股历史行情接口能力概览
下表按维度列出接口提供的能力,均为中性技术描述。
| 能力维度 | 说明 | 适用情形 |
|---|---|---|
| 证券范围 | 接受沪深、港股股票代码,无需额外指定市场名称 | 按代码批量遍历本地证券清单 |
| 周期粒度 | 5 分、30 分、60 分、日、周、月六种取值 | 分钟级观察与日周月级趋势分析 |
| 时间范围 | 由 beginDay 指定起始日期,结束时间固定为当前时间 |
回看指定起点之后的历史区间 |
| 复权处理 | 不复权、前复权、后复权三种取值,仅在日/周/月周期生效 | 除权除息前后的序列对齐 |
| 返回字段 | 时间点、开收高低、成交手数,以及代码/名称/市场/条数元信息 | 图表渲染与指标计算 |
| 数据格式 | GET 请求,JSON 响应 | 多语言客户端接入 |
「能查到什么」可以概括为一句话:给定代码与时间起点,拿到一段按周期聚合的价量序列。它不返回实时盘口、逐笔成交、财务指标或技术指标计算结果,后者需要另行计算或接入其他数据源。
三、沪深港股历史行情接口适用场景
以下只描述技术情境与数据流向,不涉及业务收益判断。
| 场景 | 数据流向 | 需要注意的点 |
|---|---|---|
| 本地图表渲染 | 接口返回 → 字段映射 → 蜡烛图组件 | 分钟周期的时间字段精度高于日周月周期 |
| 技术指标练习 | 接口返回 → 数组整理 → 均线/布林带等计算 | 计算前确认复权取值,避免除权跳空干扰 |
| 策略回测输入 | 接口返回 → 本地序列化 → 回测框架读取 | 结束时间为当前时间,历史切片需自行裁剪 |
| 教学演示 | 固定代码与起始日期 → 返回样例 → 课堂讲解 | 数据仅用于学习分析,不得用于对外展示 |
| 内部分析工具 | 定时任务 → 结果落库 → 内部查询 | 落库前确认用途范围与留存策略 |
场景的共同点是:接口只负责提供原始 K 线数组,聚合、绘图、指标与存储都在调用方一侧完成。把边界划清楚,接入时的参数设计与异常处理会更有针对性。
四、沪深港股历史行情接口接入流程
4.1 请求参数表
接口为 GET 请求,Query 参数共四个,Header 与 Body 均无额外参数。
| 字段 | 类型 | 必填 | 取值与说明 | 示例 |
|---|---|---|---|---|
code |
string | 是 | 沪深、港股股票编码 | 600004 |
time |
string | 否 | 5=5 分 K(默认)、30=30 分 K、60=60 分 K、day=日 K、week=周 K、month=月 K;港股不支持 5/30/60 分 K |
day |
beginDay |
string | 否 | 起始时间,格式 yyyyMMdd;不填默认当天,结束时间永远是当前时间 |
20190801 |
type |
string | 否 | bfq=不复权(默认)、qfq=前复权、hfq=后复权;仅当 time 为 day/week/month 时有效 |
bfq |
4.2 标准接入步骤
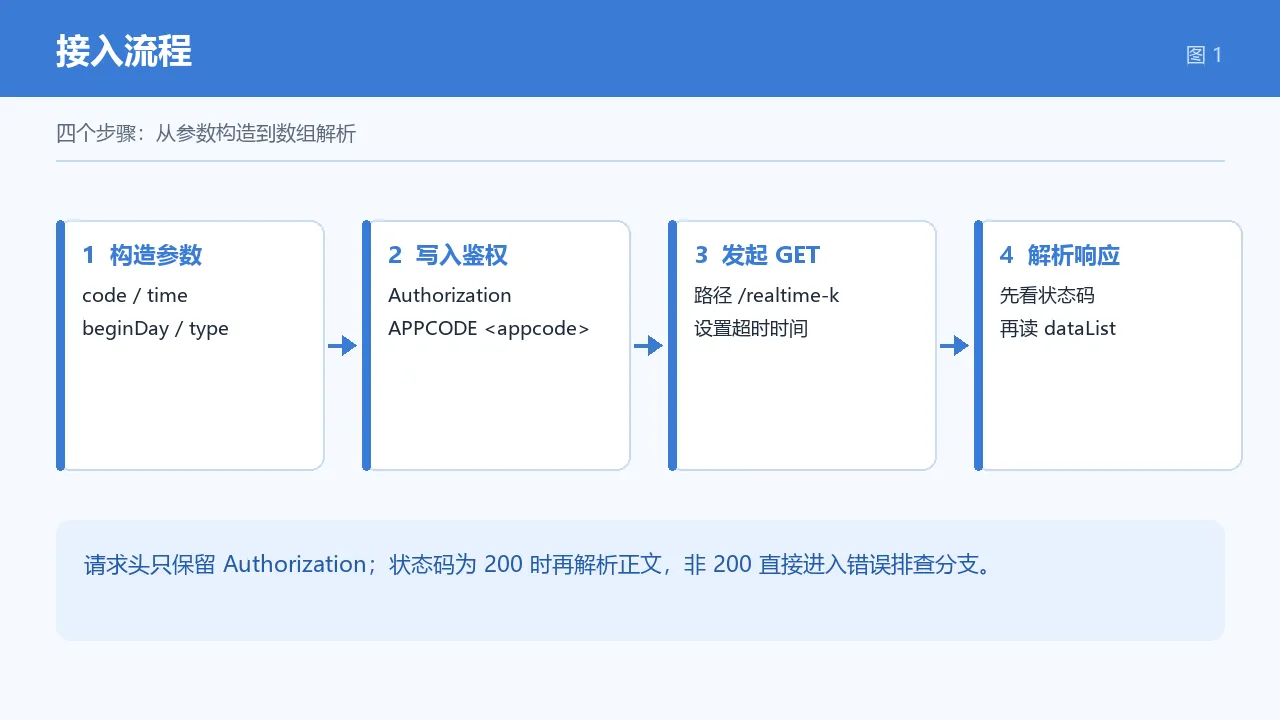
- 在控制台获取接入地址与 AppCode,凭据只保存在服务端配置中。
- 构造 GET 请求,把四个参数按上表拼进 Query。
- 在请求头写入
Authorization: APPCODE <appcode>。 - 设置连接与读取超时,发起请求并读取 HTTP 状态码。
- 状态码为 200 时解析响应正文,先判断业务码,再读取 K 线数组。
- 按周期把时间字段解析为对应粒度,映射到内部数据结构。
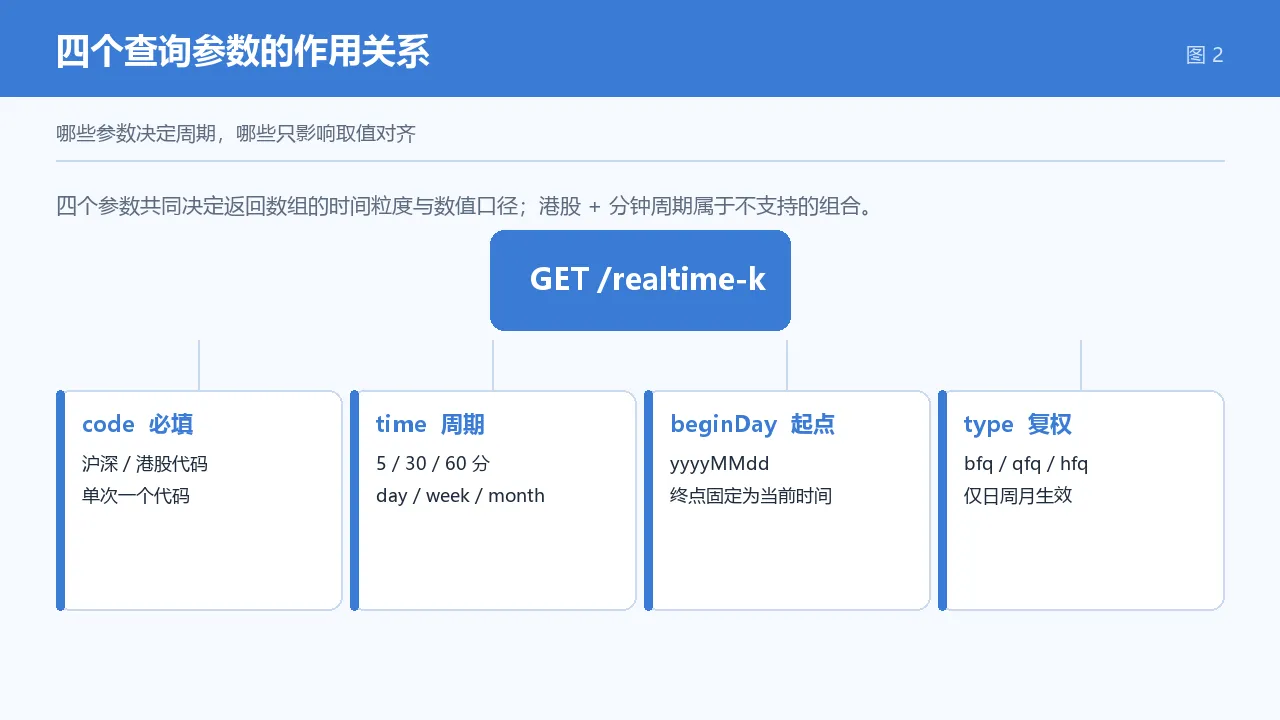
参数设计上容易忽略两处:beginDay 只控制起点,结束点由接口固定为当前时间;type 在分钟周期下传入也不会生效。这两点若未显式处理,容易在回测中出现「参数传了但结果没变」的困惑。
五、沪深港股历史行情接口调用示例与返回结构
5.1 请求构造(四种语言)
示例统一用 HOST 表示控制台给出的接入地址,用 APPCODE 表示凭据;正文中不写死任何域名。请求路径为 /realtime-k。
Java
import java.util.HashMap;
import java.util.Map;

public class KlineDemo {

    public static void main(String[] args) {

        String host = HOST;                 // 控制台给出的接入地址
        String path = "/realtime-k";
        String appcode = APPCODE;

        Map<String, String> headers = new HashMap<>();
        headers.put("Authorization", "APPCODE " + appcode);

        Map<String, String> querys = new HashMap<>();
        querys.put("code", "600004");
        querys.put("time", "day");
        querys.put("beginDay", "20190801");
        querys.put("type", "bfq");

        // 使用项目内已有的 HTTP 工具发起 GET,并设置连接/读取超时
        // HttpResponse response = HttpUtils.doGet(host, path, "GET", headers, querys);
        // System.out.println(response.toString());
    }
}
PHP
<?php
$host    = HOST;          // 控制台给出的接入地址
$appcode = APPCODE;
$params  = [
    'code'     => '600004',
    'time'     => 'day',
    'beginDay' => '20190801',
    'type'     => 'bfq',
];
$url = $host . '/realtime-k?' . http_build_query($params);

$ch = curl_init();
curl_setopt_array($ch, [
    CURLOPT_URL            => $url,
    CURLOPT_HTTPHEADER     => ['Authorization: APPCODE ' . $appcode],
    CURLOPT_RETURNTRANSFER => true,
    CURLOPT_TIMEOUT        => 10,
]);
$body = curl_exec($ch);
$code = curl_getinfo($ch, CURLINFO_HTTP_CODE);
curl_close($ch);

if ($code === 200) {

    $json = json_decode($body, true);
    print_r($json['res_body']['dataList'] ?? []);
}
Python
import requests

HOST = "控制台给出的接入地址"
APPCODE = "你的 AppCode"

resp = requests.get(
    HOST + "/realtime-k",
    headers={
   "Authorization": "APPCODE " + APPCODE},
    params={

        "code": "600004",
        "time": "day",
        "beginDay": "20190801",
        "type": "bfq",
    },
    timeout=10,
)
resp.raise_for_status()
payload = resp.json()
if payload.get("res_code") == 0:
    for item in payload["res_body"]["dataList"]:
        print(item["time"], item["open"], item["close"], item["min"], item["max"], item["volumn"])
JavaScript(Node.js)
const HOST = "控制台给出的接入地址";
const APPCODE = "你的 AppCode";

const qs = new URLSearchParams({

  code: "600004",
  time: "day",
  beginDay: "20190801",
  type: "bfq",
});

const res = await fetch(`${
     HOST}/realtime-k?${
     qs}`, {

  headers: {
    Authorization: `APPCODE ${
     APPCODE}` },
  signal: AbortSignal.timeout(10000),
});
if (!res.ok) throw new Error(`HTTP ${
     res.status}`);
const payload = await res.json();
if (payload.res_code === 0) {

  console.table(payload.res_body.dataList);
}
5.2 返回结构样例
为便于阅读,外层字段以通用名称示意;实际字段命名以控制台返回的响应为准。数组按时间倒序排列,示例中仅保留两条记录。
{

  "res_code": 0,
  "res_error": "",
  "res_body": {

    "code": "600004",
    "name": "示例证券",
    "market": "sh",
    "count": "8",
    "ret_code": 0,
    "dataList": [
      {

        "time": "20161110",
        "open": "14.910",
        "close": "15.170",
        "min": "14.910",
        "max": "15.320",
        "volumn": "53486.000"
      },
      {

        "time": "20161109",
        "open": "15.040",
        "close": "14.830",
        "min": "14.680",
        "max": "15.070",
        "volumn": "57193.000"
      }
    ]
  }
}
5.3 返回字段说明
| 层级 | 字段 | 含义 | 解析注意 |
|---|---|---|---|
| 外层 | res_code |
业务状态码,0 表示正常 | 非 0 时先读 res_error |
| 外层 | res_error |
错误信息 | 正常时为空串 |
| 主体 | code / name |
证券代码与名称 | 与请求 code 核对一致性 |
| 主体 | market |
市场标识 | 如 sh 表示沪市 |
| 主体 | count |
本次返回记录条数 | 字符串类型,比较前先转换 |
| 主体 | ret_code |
内层业务码 | 与外层码一并判断 |
| 数组项 | time |
时间点 | 5/30/60 分 K 精确到分钟,日/周/月 K 精确到天 |
| 数组项 | open / close |
区间开始价 / 区间结束价 | 字符串数值,绘图前转浮点 |
| 数组项 | min / max |
区间最低价 / 区间最高价 | 与 open/close 共同构成蜡烛图四值 |
| 数组项 | volumn |
区间成交手数总和 | 字段名沿用接口原始拼写,勿改成 volume |
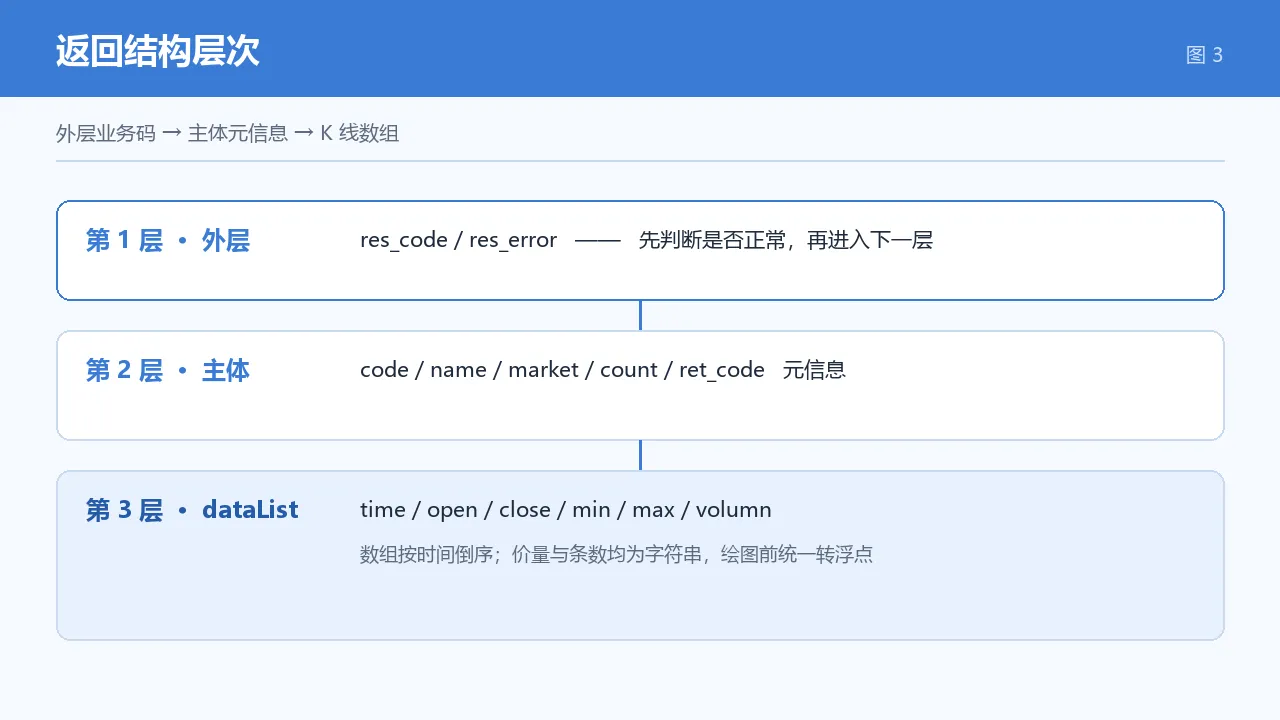
所有价量字段都是字符串,直接做数值比较会得到字典序结果。建议在解析层统一转成浮点并保留三位小数,再交给图表组件;time 则按 time 参数的取值选择 yyyyMMddHHmm 或 yyyyMMdd 解析格式。
六、沪深港股历史行情接口在线调试实录
以 code=600004、time=day、beginDay=20190801、type=bfq 为例走查一次完整调试。
步骤 1:在调试面板填入四个 Query 参数,Header 只保留 Authorization。
步骤 2:发起请求,观察 HTTP 状态码为 200,响应体为 JSON。
步骤 3:先读外层业务码,为 0 后进入主体,确认 code 与请求一致、market 为 sh、count 与实际数组长度一致。
步骤 4:展开 dataList,第一条 time 为最近的交易日,后续按时间倒序;四值字段均为带三位小数的字符串。
步骤 5:把 time 改成 week,再次发起请求,数组粒度变为周;把 type 改成 qfq,对比同一时间点的四值差异。
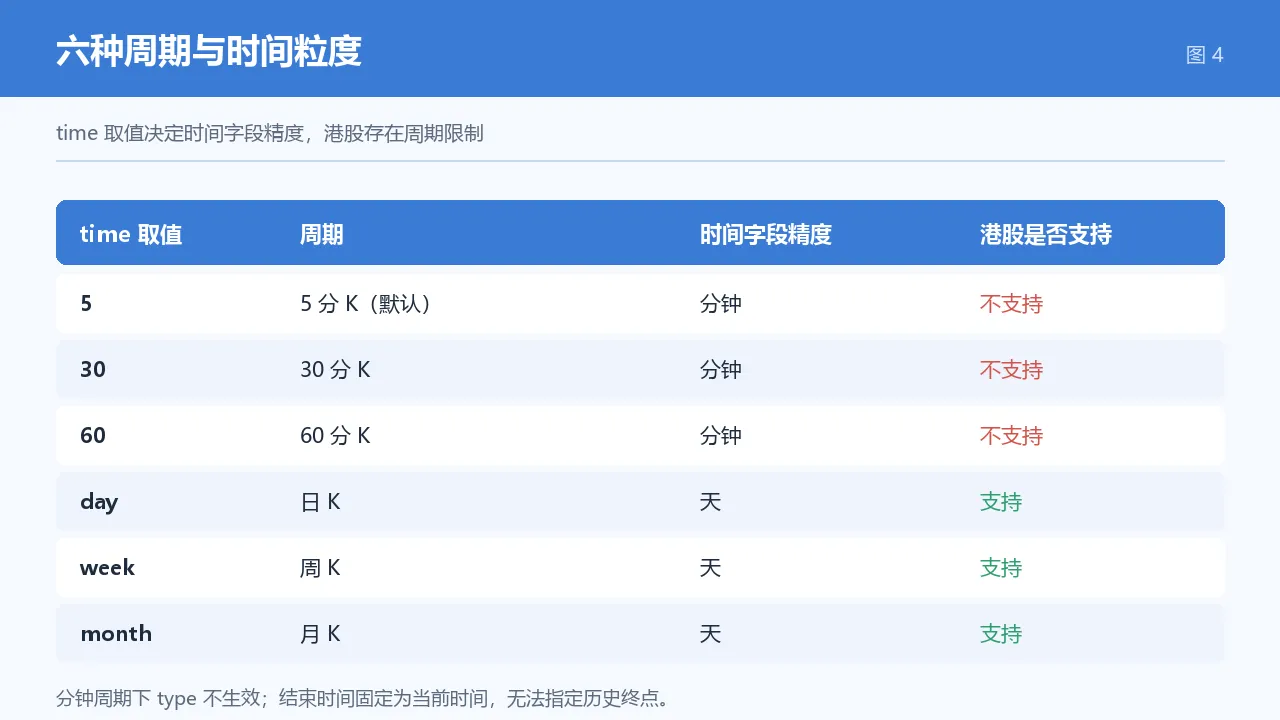
周期与时间粒度的对应关系如下,港股一列单独标出:
time 取值 |
周期 | time 字段精度 |
港股是否支持 |
|---|---|---|---|
5 |
5 分 K(默认) | 分钟 | 不支持 |
30 |
30 分 K | 分钟 | 不支持 |
60 |
60 分 K | 分钟 | 不支持 |
day |
日 K | 天 | 支持 |
week |
周 K | 天 | 支持 |
month |
月 K | 天 | 支持 |
复权只在日/周/月周期生效,三种取值的差别在于除权除息日的序列如何对齐:
type 取值 |
含义 | 生效周期 | 典型用途 |
|---|---|---|---|
bfq |
不复权(默认) | 日/周/月 | 还原当日原始成交数值 |
qfq |
前复权 | 日/周/月 | 以当前视角回看历史走势 |
hfq |
后复权 | 日/周/月 | 按上市起点计算连续序列 |
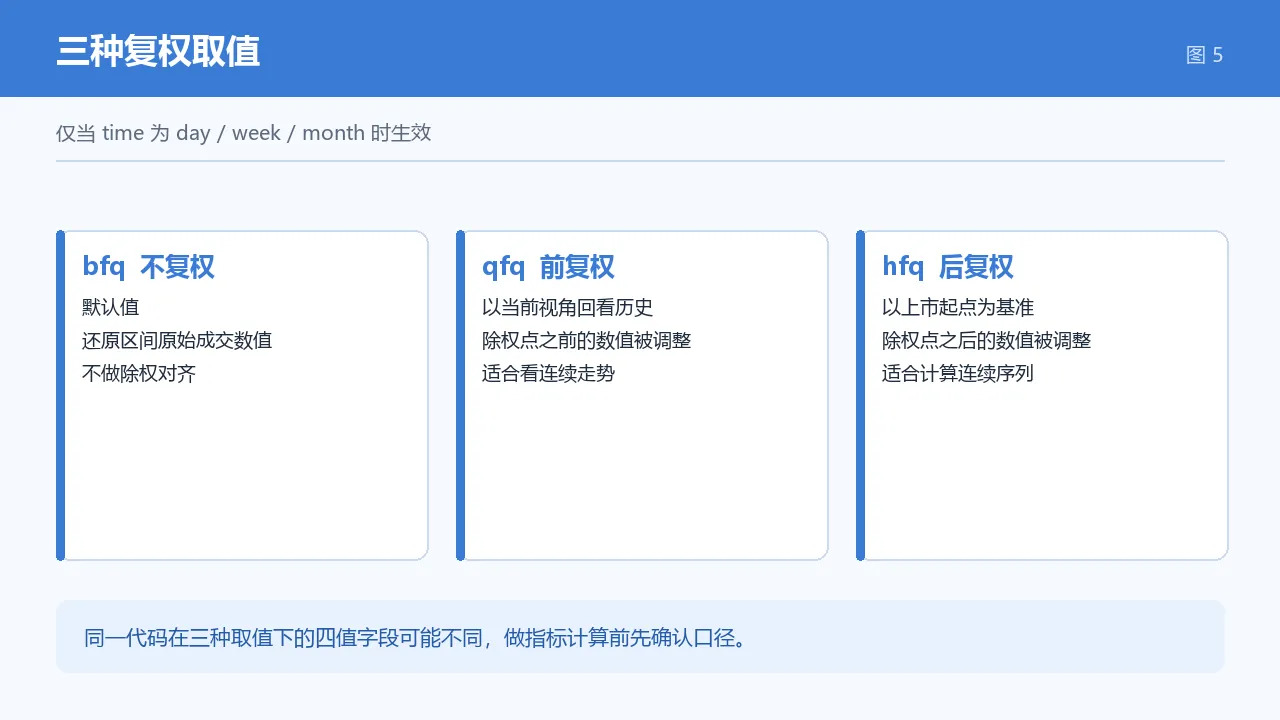
调试时若返回空数组,优先核对 code 是否为有效代码、beginDay 是否为交易日或更早的日期,再看该代码在所选市场是否存在对应的周期数据,不要直接把空数组当成接口异常。
七、沪深港股历史行情接口调用限制与规范
以下为事实性描述,具体数值以控制台实时配置为准。
| 项目 | 规范 | 工程处理建议 |
|---|---|---|
| 计次规则 | 仅 HTTP 响应状态码为 200 时计次,非 200 不计次 | 以状态码而非业务码做计次判断 |
| QPS 上限 | 以控制台实时配置为准 | 客户端加令牌桶或固定间隔 |
| 每日配额 | 以控制台实时配置为准 | 定时任务加当日调用量监控 |
| 单次范围 | 单次请求传入一个 code |
多代码遍历时做并发上限控制 |
| 时间范围 | beginDay 为起点,结束点固定为当前时间 |
需要固定终点时在调用方本地裁剪 |
| 频控与幂等 | 同一参数重复请求应视为同一查询 | 以 code+time+beginDay+type 作为缓存键 |
| 合规要求 | 数据仅用于学习分析,不得用于对外展示 | 在用途声明与日志中记录使用目的 |
工程实践上建议补四件事:参数前置校验(代码格式、yyyyMMdd 合法性、周期与市场的组合)、带退避的失败重试(仅对 500 与网络超时)、结果缓存(同一组参数短期内复用)、调用日志脱敏(不记录完整凭据)。这些处理都在调用方一侧,不改变接口本身的返回结构。
八、沪深港股历史行情接口能力边界与免责声明
| 分类 | 内容 |
|---|---|
| 支持 | 沪深、港股代码的历史 K 线序列;六种周期;三种复权取值;JSON 响应 |
| 不支持 | 实时盘口、逐笔成交、财务指标、技术指标计算结果、多代码单次批量 |
| 边界一 | 港股不支持 5/30/60 分 K,仅支持日/周/月 |
| 边界二 | type 仅在日/周/月周期生效,分钟周期下传入不参与计算 |
| 边界三 | 结束时间固定为当前时间,无法指定历史终点 |
| 边界四 | 数组按时间倒序,价量与条数字段为字符串类型 |
| 免责 | 数据仅用于学习分析,不得用于对外展示;返回结果仅供参考,不对基于其做出的业务决策承担责任 |
把「支持 / 不支持 / 边界」写成清单,比在代码里散落判断更好维护:接入层可以先按清单做一次参数组合校验,把不支持的组合在进入网络请求之前就拦截掉。
九、沪深港股历史行情接口错误码与排查指南
| 现象 | 可能原因 | 排查与处理 |
|---|---|---|
HTTP 403,X-Ca-Error-Message: Quota Exhausted |
调用次数用尽;高并发下控制台余量显示可能因异步结算而滞后 | 核对资源包余量,等待结算后重试,并降低并发 |
HTTP 500,X-Ca-Error-Message: Internal Error |
网关内部错误 | 记录时间与请求参数,稍后按退避策略重试 |
| HTTP 555 | 传参有误,响应正文仍含 JSON 错误信息 | 解析正文而非只看状态码,逐项校验四个参数 |
| 业务码非 0 | 代码无效、日期格式错误或该周期无数据 | 读错误信息,核对 code 与 beginDay |
dataList 为空数组 |
起始日期过晚、代码与周期不匹配 | 前移 beginDay,换用 day 周期验证 |
| 请求超时 | 网络波动或服务端耗时较长 | 设置连接/读取超时,超时后重试并做幂等控制 |
| 鉴权失败 | Authorization 头格式或凭据有误 |
确认格式为 APPCODE <appcode>,中间为英文空格 |
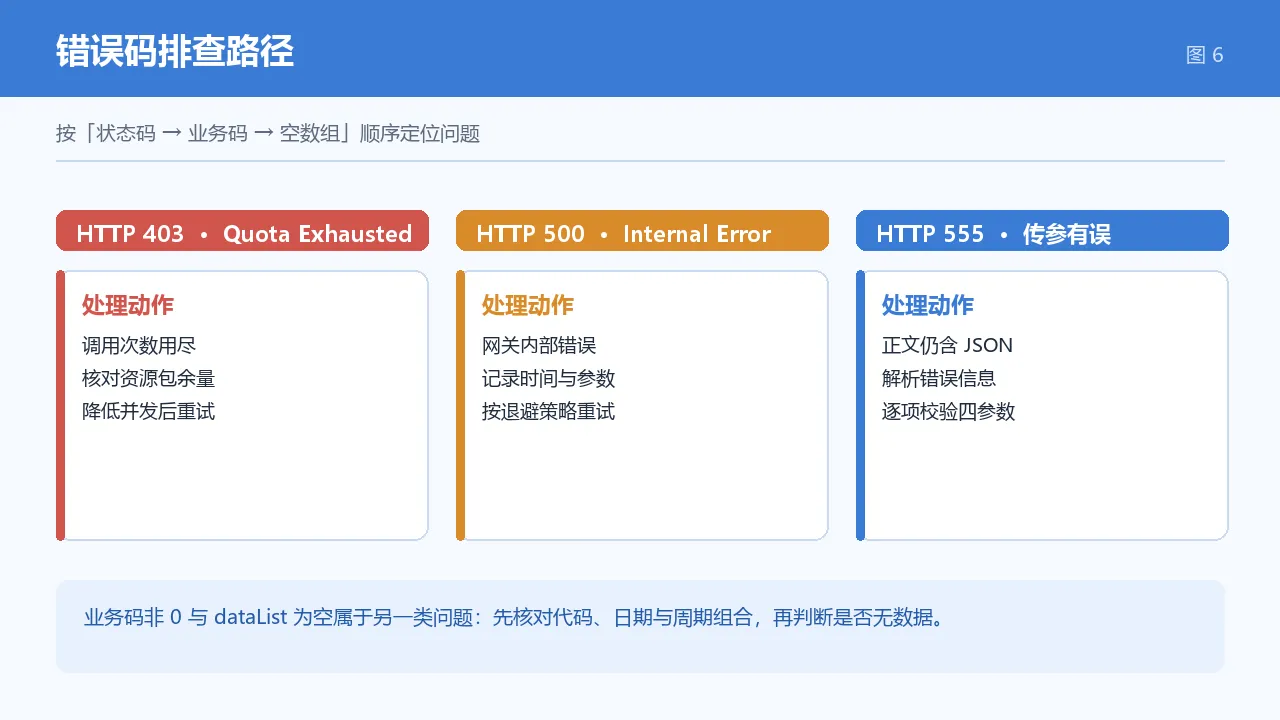
排查顺序建议固定为:先看 HTTP 状态码 → 再看业务码 → 最后看数组是否为空。403/500/555 三类问题的处理动作完全不同,混在一起判断容易把「参数错」误当成「额度不足」。
十、沪深港股历史行情接口常见问题 FAQ
问:这个接口能查到哪些字段,能直接画 K 线图吗?
能查到时间点、区间开始价、区间结束价、区间最低价、区间最高价与成交手数,加上代码、名称、市场标识与条数。四值字段加时间字段即可画蜡烛图,但需要把字符串数值转成浮点。
问:beginDay 能不能同时限定结束日期?
不能。beginDay 只指定起点,结束时间固定为当前时间。需要固定终点时,在本地按日期裁剪数组。
问:港股为什么传 time=5 没有分钟数据?
港股不支持 5 分、30 分、60 分 K,只支持 day、week、month。接入层应对「港股 + 分钟周期」做前置拦截或自动降级到 day。
问:type=qfq 在分钟周期下有效吗?
无效。复权取值仅在 time 为 day、week、month 时生效,分钟周期下传入不参与计算。
问:一次能查多只股票吗?
单次请求只接受一个 code。需要批量时由调用方遍历代码清单,并自行控制并发与调用量。
问:返回数据可以在产品页面上对外展示吗?
不可以。商品页明确标注数据仅用于学习分析,不得用于对外展示,接入时应把使用范围限制在本地分析与内部工具。
十一、内容小结
沪深港股历史行情接口的作用可以归纳为:按代码与起始日期,返回一段按周期聚合的价量序列,用于本地图表渲染、指标练习与内部分析。本文给出的关键点有四处:
- 四个参数中,
code必填,time决定周期与时间字段精度,beginDay只控制起点,type只在日/周/月周期生效。 - 返回结构是「外层业务码 → 主体元信息 →
dataList数组」三层,价量与条数均为字符串,解析层需要统一转型。 - 港股仅支持日/周/月周期;数组按时间倒序;结束时间固定为当前时间。
- 403、500、555 分别对应调用量、网关内部、传参三类问题,排查时按「状态码 → 业务码 → 空数组」顺序进行。
接入前请再确认两件事:控制台给出的接入地址与凭据配置,以及数据仅用于学习分析、不得用于对外展示的使用边界。参数组合的合法性校验、超时重试与结果缓存都放在调用方一侧实现,接口本身只返回原始 K 线数组。
