当团队既想控制 GEO 相关投入、又希望较快看到反馈时,一个比较稳妥的做法不是先比工具报价或铺文章,而是按“先定边界、再理问题、再做小样、最后看承接”的顺序推进。这套顺序主要花业务负责人的时间,用来判断后续投入是否值得;它只说明通用的推进方法,不承诺获客数量、AI 提及次数或签单转化。
先定边界,再谈工具和预算
第一步是把业务边界写清楚:从哪一类服务开始试用、面向什么规模与阶段的客户、由谁牵头、每月能投入多少小时、试用多久做一次判断。这些条件写出来之后,外部工具或服务的报价才有比较基础,也更容易识别对方承诺中超出自身业务范围的部分。
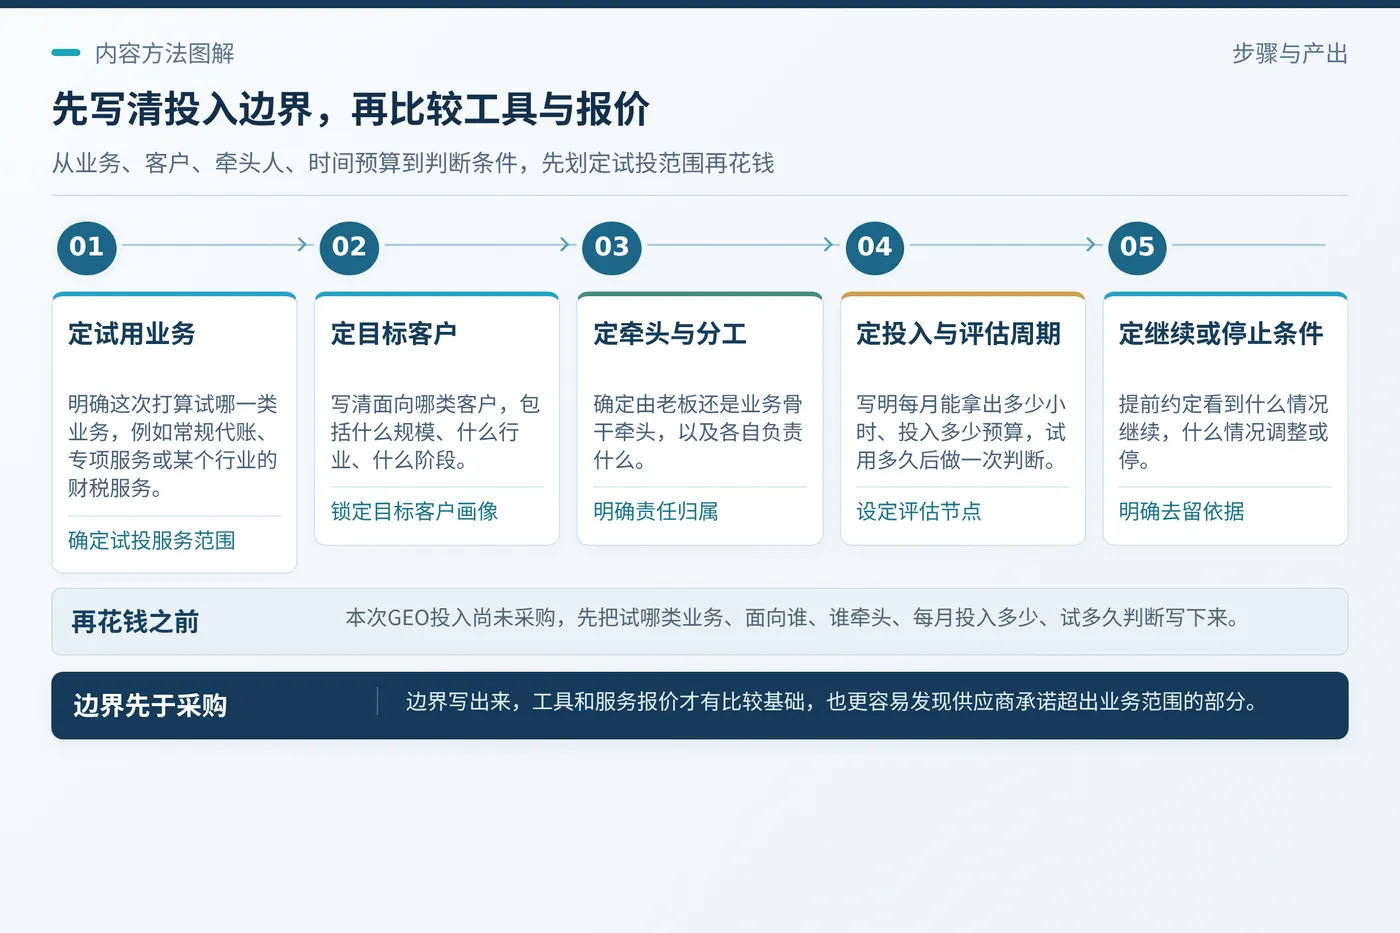 先定边界再花钱
这里的关键不是把计划写得细,而是回答一个现实问题:投入钱和人手,是为了让合适的客户更早、更准确地了解我们能做什么,还是只为了在某个渠道露个脸。两种情况对应的内容做法和验收方式不同。如果负责人自己还说不清想吸引哪类客户,先补这一层判断,通常比继续比较方案更省成本。
把客户问题整理成内部底稿
第二步是整理客户常问的问题。以代账和财税服务为例,会计每天接到的疑问本身就是素材:客户关心什么、在哪个环节犹豫、哪些问题需要反复解释。把这些问题按业务线归类,形成一份内部可看的底稿,比直接让外部团队“先写几篇”更有依据。
 先做少量可核对的内容
底稿的目的不是马上写成文章,而是让内容有明确可回答的对象。如果客户更关心某项具体业务的适用条件,对应内容就应把前提和边界讲明,而不是笼统说“专业”。整理时可记录:问题原话、出现环节(初次咨询、签约前还是服务中)、现有回答是否清楚一致,以及哪些部分适合公开且不涉及客户信息与内部资料。
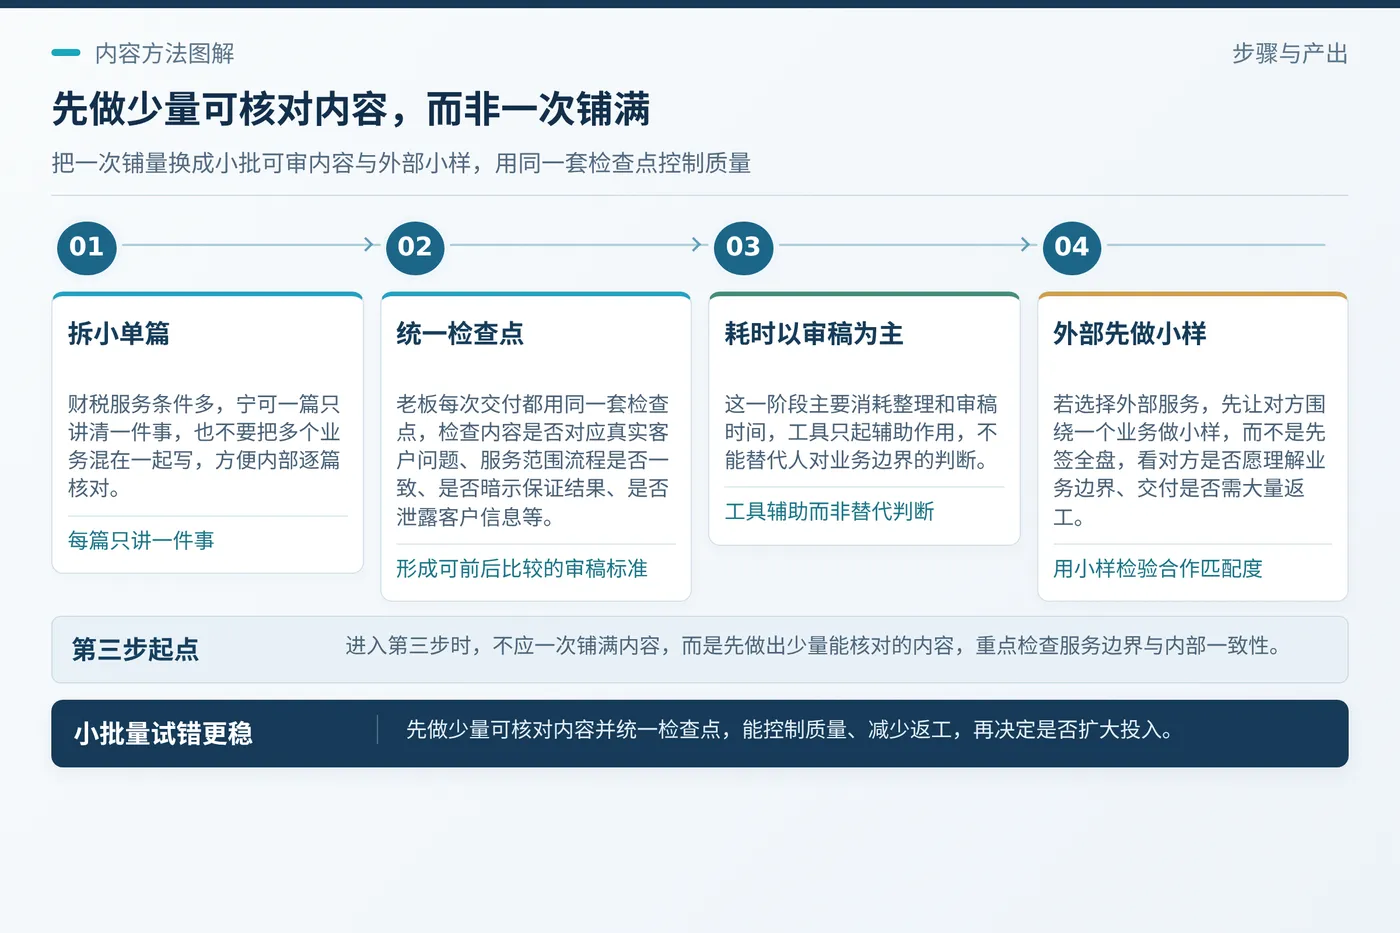
先做少量可核对的内容
第三步是做出少量能核对的内容,而不是一次铺满。所谓可核对,指内容里讲的服务范围、流程、适用条件和边界,内部人看完能确认没有夸大、没有把做不到的事写进去。这一阶段主要消耗整理和审稿时间,工具起辅助作用,不替代判断。检查点不必多,但每次用同一套,方便前后比较。
如果选择外部服务,可以在这个阶段先让对方围绕一个业务做小样,而不是先签全盘。小样能看出对方是否愿意理解业务边界,也能看出交回来的内容是否需要大量返工。核对项包括:是否对应真实客户问题、服务范围和流程是否与内部一致、是否涉及客户信息与内部资料、负责人能否在合理时间内审完。
记录 AI 回答中的提及,但不要当成成绩单
第四步是围绕 AI 提及做记录。可以定期用与业务相关的几个问题查看 AI 回答中如何提到自家或同行,记录时间、问题、回答中出现的公司名称和描述是否准确。需要接受一个限制:AI 回答会变化,单次出现或不出现都不能直接推出获客结果。因此记录只作为调整内容的参考,与咨询来源、客户反馈放在一起看。
若把记录做成截图堆砌却没人回看和修正,反而增加无效工作量。这一步只适合愿意持续做少量记录的团队;如果没人能定期回看,先不做也不会让前面的底稿失效,但不宜把它外包成一份自己看不懂的报告。记录后应标记描述不准确之处,并定期形成内容修改清单。
用咨询承接来判断是否加码
最后一步是把内容和咨询承接连起来看:内容带来询问后,谁接、怎么记录来源、问的问题是否与内容相关、后续有没有进入正常沟通。这些环节比单纯曝光更能帮助判断方向。曝光、可跟进咨询和签单不是一回事,签单还受服务能力、报价和信任积累影响,不宜混成一个指标。
建议在试用期结束前做一次复盘:哪些内容围绕真实客户问题制作、哪些询问与内容主题相关、哪些问题在承接时反复出现。如果内容引来的询问与目标客户不匹配,先调整选题和表达,而不是立刻加大投入;如果承接环节跟不上,加预算只会放大混乱。反过来,如果试用期内只剩交付数量可看、没人能判断内容是否准确,应先收缩,而不是用“再做久一点”代替判断。
把顺序排成“边界—问题—小样—记录—承接”,目的是让前面的低成本动作替后面的投入做筛选。对财税服务企业来说,较贵的往往不是工具费用,而是负责人和会计被分散的注意力,以及写出去却与真实服务对不上的内容。这套顺序不是唯一答案:若团队连基本客户问题都没整理、没人审稿,先补内部底稿比买任何方案都现实;若已有稳定内容和承接流程,则可以把更多精力放到记录与复盘上。边界清楚,投入才不容易变成凭感觉加码。