一、SD-WAN 比专线便宜吗?
比线路单价,便宜一个数量级以上;比总账,不一定。
SD-WAN 能省多少钱,取决于两个数相乘:能从专线挪到公网的流量,和你的专线成交价与公网价之间的差价。核心流量占比高、专线已经很便宜、来不及切换,这三类企业换 SD-WAN 反而更贵。
单价差距本身没有争议。下表全部用公开采购的成交价,不用刊例价:
线路类型 |
成交价(元/月) |
折合每兆每月 |
来源 |
MSTP 长途 100M |
62,364 |
约 624 元 |
浦发银行信用卡中心,上海电信,2023 年 |
MSTP 本地 100M |
12,509 |
约 125 元 |
同上 |
互联网专线 150M |
1,100 |
约 7 元 |
铜仁农商银行,贵州电信,2024 年 |
非对称上网线路 500M(上行 50M) |
约 300 |
约 0.6 元 |
东莞市税务局 35 条线路月费合计 10,465 元,广东电信,2020 年 |
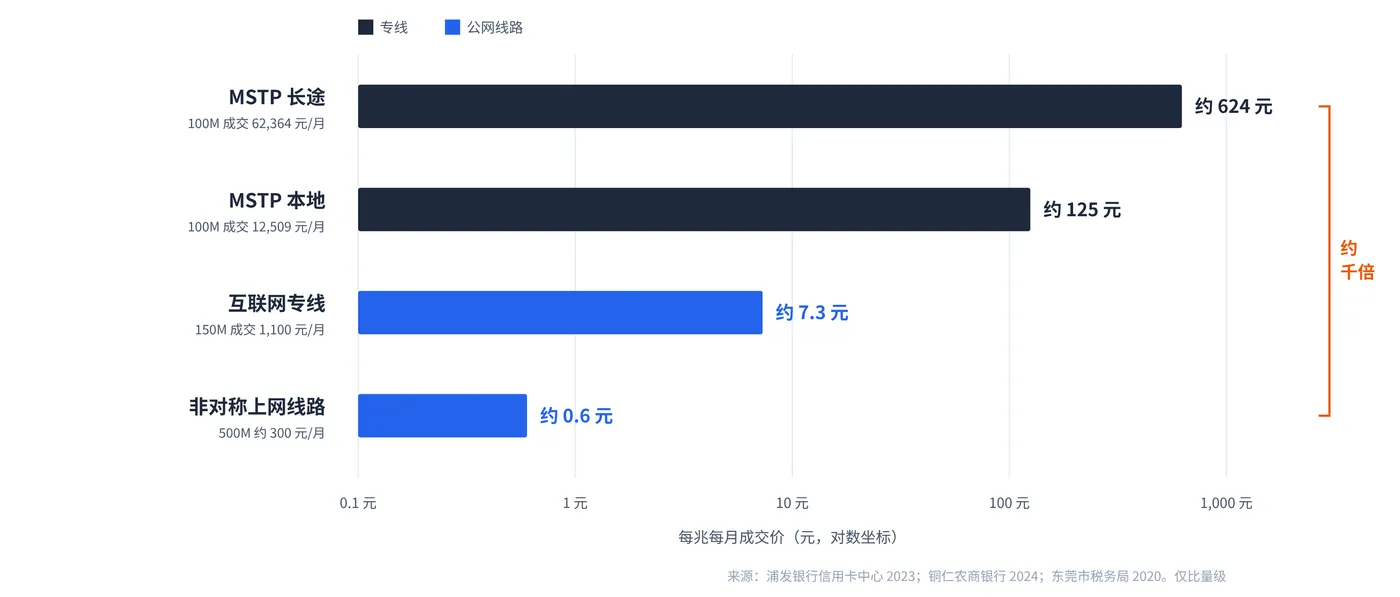
每兆每月成交价:长途专线与非对称上网线路相差约一千倍
从长途 MSTP 到非对称上网线路,每兆单价相差约一千倍。SD-WAN 在线路费上省的钱,全部来自这个差距。三组价格来自不同地区和年份,只用来看量级,不能逐项对比。
本文用 MSTP 代表专线价格,因为它是国内分支连总部最常见的专线,也有公开成交价可查。MPLS VPN 是另一种产品,下文线路表会讲区别;它的计费结构不同,本文没有拿到可核实的公开成交价。用 MPLS VPN 组网的企业,请把自己的合同价代入第五节重算。
争议在总账。换成 SD-WAN 后,账单不再是「一条专线一个价」,而是拆成三块:
- 站点订阅:网关设备(载体)、SD-WAN 软件(授权)、监控与支持,通常按站点数和带宽按月订阅。
- 底层线路:保留下来的专线,加上新增的宽带或互联网专线。线路可以企业自己买,也可以由 SD-WAN 服务商代采;不同服务商的打包方式差别很大,比价前先确认线路含不含在订阅里。
- 运维:多链路、多站点的策略配置和故障处理。
所以准确的说法是:挪到公网的每一兆,省下的是专线成交价与公网价的差价;挪不动的那部分一分没省,还要多付一份站点订阅。省多少,看挪走多少,也看每兆差多少。
后文会反复用到下面四种线路:
线路 |
是什么 |
带宽 |
公网 IP |
保障 |
MPLS VPN |
运营商在自有骨干上为企业划出的专用网络,多点互通 |
对称 |
不需要,走企业私网地址 |
有 SLA |
MSTP |
基于 SDH 传输网、按时隙独占带宽的点对点专线,常用于分支连总部 |
对称 |
不需要 |
有 SLA,时延最稳 |
互联网专线 |
独享带宽接入互联网 |
对称 |
固定公网 IP,可申请多个 |
接入段有 SLA,出了运营商网络不保 |
企业宽带 |
共享带宽的互联网接入,按企业业务开通 |
不对称,上行远小于下行 |
通常为动态公网 IP,部分地区可加购固定 IP |
一般不承诺时延、丢包指标 |
对称带宽指上行与下行一样大;SLA 是服务等级协议,约定可用率、时延和故障恢复时间,不达标有赔付。本文的「宽带」都指企业宽带,不含家庭宽带:家庭宽带按个人业务开通,很多地区不再分配公网 IPv4,不适合做企业站点线路。
二、为什么「省 20%–70%」常常不成立?
SD-WAN 比 MPLS 省 20%–70%是厂商最常用的说法,美国网络采购平台 Lightyear 在 2026 年的成本指南里也把它列为厂商口径。这些数字未必是编的,但通常至少踩中下面一个算账陷阱。
陷阱 1:拿专线刊例价,比 SD-WAN 成交价
刊例价是运营商公示的标准资费,成交价是企业实际签约的价格。专线用刊例价、SD-WAN 用谈下来的价,省下的钱里有一大块,本来就是运营商会给的折扣。
折扣有多深,看公开采购结果。浦发银行信用卡中心 2023 年 7 月公布了 2023–2026 年的运营商资费采购成交结果:
电路 |
标准价(元/月) |
优惠率 |
成交价(元/月) |
本地 MSTP 10M |
6,769 |
0.6 |
4,061 |
本地 MSTP 100M |
31,273 |
0.4 |
12,509 |
长途 MSTP 10M |
32,846 |
0.5 |
16,423 |
长途 MSTP 100M |
155,910 |
0.4 |
62,364 |
来源:浦发银行信用卡中心 2023–2026 年电信运营商资费优惠项目采购成交结果公告。
同期联通上海的成交结果几乎一样(浦发银行信用卡中心联通资费采购成交结果公告,2023 年 7 月):本地 10M 按 6,700 元打 6 折,100M 按 31,200 元打 4 折,长途 100M 按 155,700 元打 4 折。成交价普遍是刊例价的 4–6 折,带宽越大,折扣越深。
同一份公告里,同样是 10M 专线,本地成交价 4,061 元,长途 16,423 元,相差 4 倍。刊例价打几折、线路是本地还是长途,两个因素叠加,专线贵不贵要看合同,不能看资费表。
陷阱 2:只算线路,不算订阅和运维
Lightyear 把 SD-WAN 的成本拆成两块:底层线路,以及 SD-WAN 技术与服务(硬件、授权、监控、支持),两块可能由不同供应商分别收费;线路如果通过 SD-WAN 服务商代采,通常还要加价约 20%。国内也一样,站点订阅按站点和带宽计费,站点越多、单站越小,订阅在总账里占比越高。
举个数:一个 10M 分支,专线成交价每月四千出头,换成两条宽带每月一千,差价三千。站点订阅如果每月一千五,差价先去掉一半。
陷阱 3:默认所有流量都能走互联网
宣传测算通常假设专线全部拆掉,现实里很少这样。高的那头数字,往往来自换成没有 SLA 的宽带:Lightyear 自己按 1G 线路测算,用宽带承载的 SD-WAN 比 MPLS 省 72%,换成有 SLA 的互联网专线,就只省约 25%。
另一个例子来自 TeleGeography。它在 2023 年为跨国企业做网络总拥有成本建模时,因为中国大陆的跨境互联网访问质量难以保证,所有场景都给中国站点保留了双 MPLS。互联网质量没把握的地方,专线拆不掉。也有 SD-WAN 服务商在 2018 年就公开写过,换 SD-WAN 很可能不会降低当期账单。
交易系统、生产控制、实时音视频,企业不会轻易放到公网上。这些专线留下来照常付费,订阅费叠加在上面。
全部修正之后还剩多少
全文统一用一个 20 站点模型:上海总部加 19 个分支,分支原为 MSTP 10M,其中 6 个承载交易或生产类核心业务。模型分两个变体,跨省(4 个同城、15 个跨省)和同城(19 个全部同城),详细假设见第五节。
同样四步修正,两个变体的结局完全不同:
算法 |
跨省:节省 |
同城:节省 |
宣传口径:刊例价比线路费 |
96% |
84% |
修正 1:专线改用成交价 |
92% |
73% |
修正 2:加上订阅、安全、运维 |
72% |
15% |
修正 3:6 个核心分支保留专线 |
57% |
-32% |
修正 4:计入双线过渡期(5 年口径) |
54% |
-34% |
示意测算。站点订阅为示意单价,非任何厂商报价,请以实际报价代入重算。
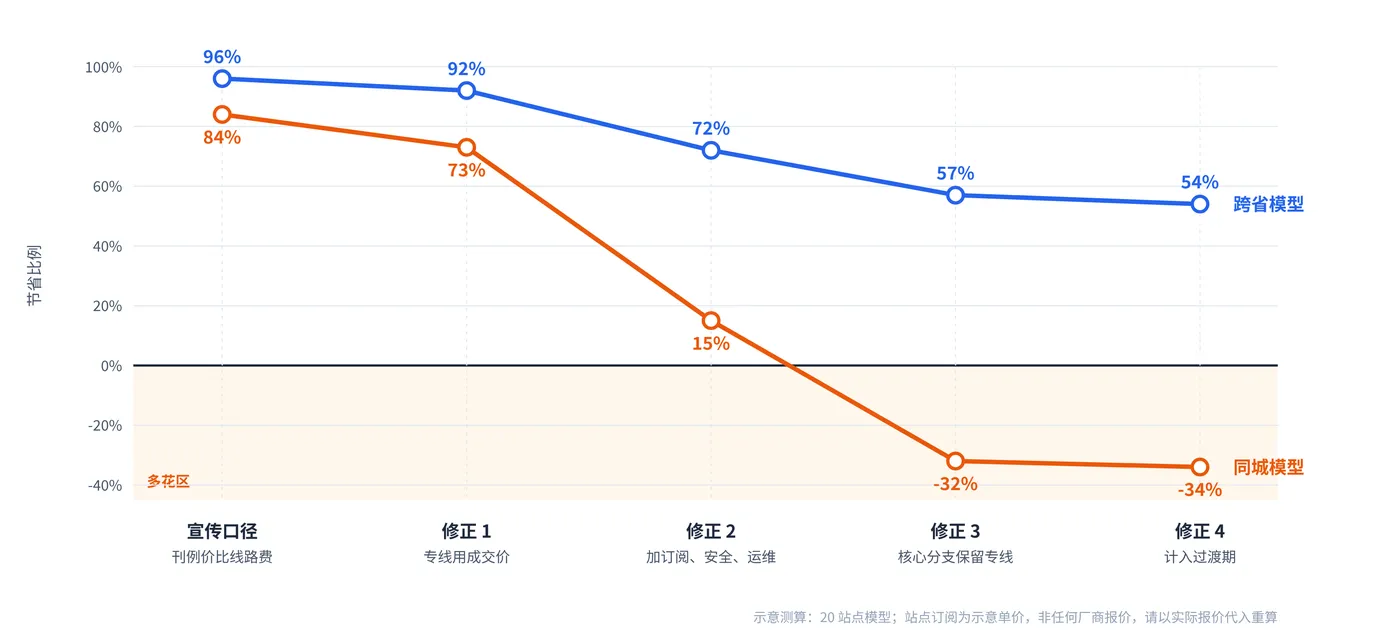
同样四步修正:跨省还剩一半节省,同城转为多花
四步修正没有一步是刻意刁难,都是真实账单里一定会出现的项目。跨省模型修正完仍能省一半,同城模型修正完反而多花三成多,差别只在一处:长途专线贵,同城专线便宜,每挪一兆省下的差价不一样。
三、哪些企业换 SD-WAN 真能省钱?
跨省分支多、长途专线占比高、流量以 SaaS 和上网为主的企业。 它们省的不只是线路费,还有开通时间和运维人力。
最大的一笔在长途专线。第一节的单价表里,长途 MSTP 成交价每兆每月约 624 元,是本地的 5 倍、非对称上网线路的约一千倍,挪走一兆,省下的差价最大。第五节的跨省模型里,19 个分支有 15 个跨省,换成全公网 SD-WAN,5 年总账省 69%;换成混合组网、保住核心分支,也能省 54%。
第二笔是互联网流量。传统专线组网里,分支访问 SaaS 和互联网要先绕回总部,再从总部出口出去,专线带宽大量花在非业务流量上。SD-WAN 让这部分流量在分支直接出互联网,专线如果保留,只跑真正需要它的业务。
第三笔是一线多用:一条大带宽接入线路,用 VLAN(在一条物理线路上划出多个互相隔离的逻辑通道)区分业务,同时承载组网、上云、上网,不再为每个用途单独拉线。
第四笔藏在运维里。按业务分别建的多张专网,收敛成一张物理网络上的多个逻辑网络,要管的东西就少了。某汽车企业的融合广域网项目里,涉密、备份、车联网、办公、监控原本各有一套网络,改造后收敛为 3 张逻辑网络;带宽利用率提升近 90%,原先 5 个部门跨部门联合运维,简化为 2 个专职部门(犀思云交付案例)。
项目方没有披露成本降幅。但闲置带宽和跨部门协调,都是每月实实在在付出去的钱。
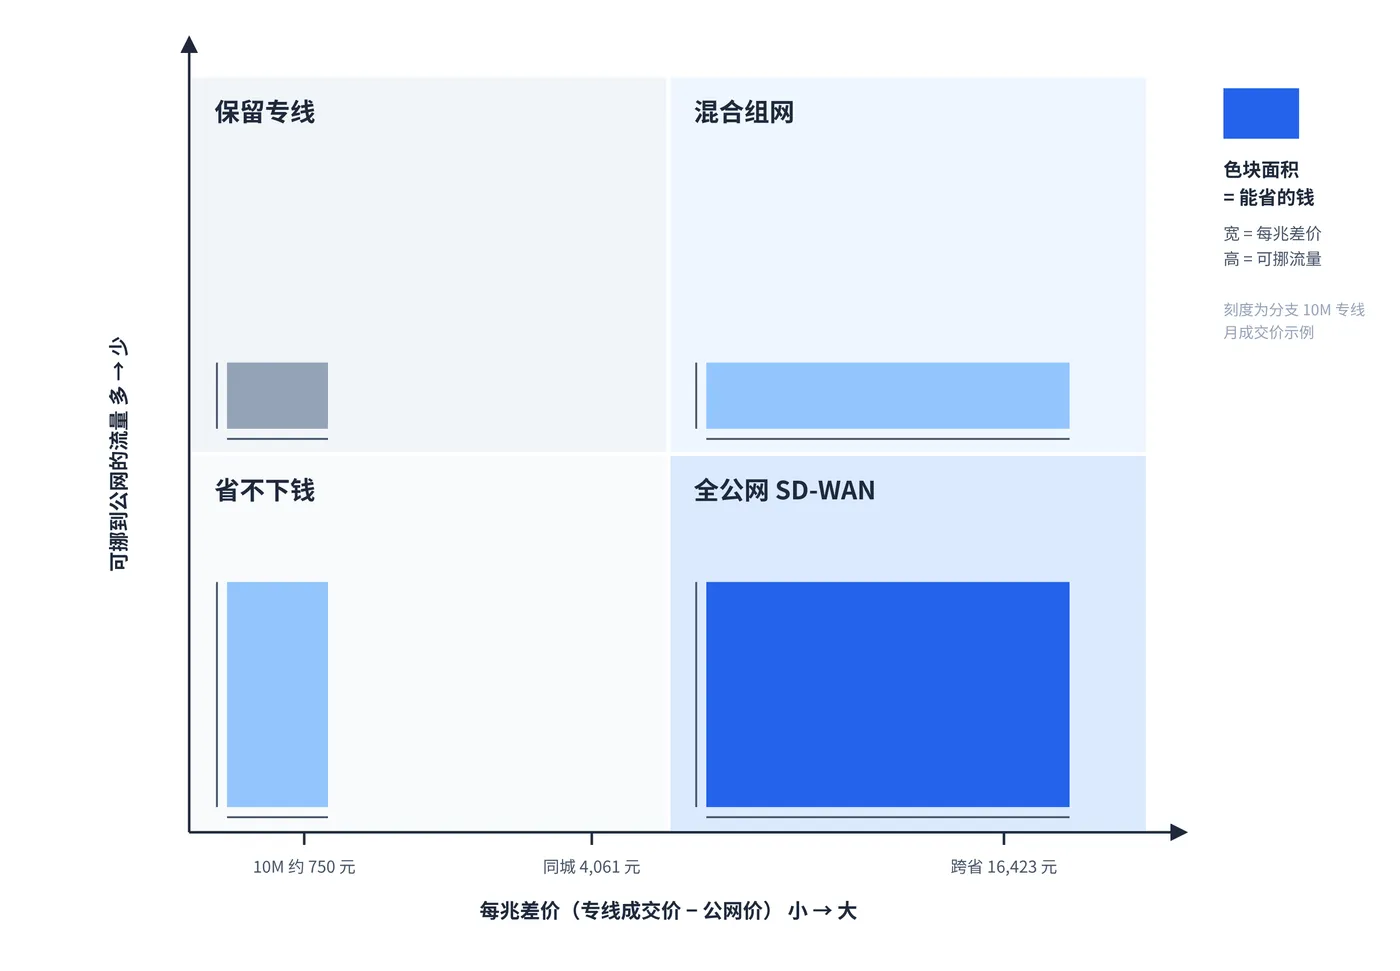
能省的钱 = 每兆差价 × 可挪流量,两个都大才省得多
四、哪 3 类企业换 SD-WAN 反而更贵?
判断哪些企业换了更贵,不需要个案,一条账本不等式就够。换成 SD-WAN 要省钱,必须满足:
可挪到公网的流量 × 每兆差价 > 站点订阅费 + 双线过渡期费用 + 违约金
每兆差价指专线成交价减去公网价,新增的公网线路费已经扣在里面。左边是唯一的省钱来源,右边每一项都是确定发生的新增成本。不等式不成立,只有三种可能,正好对应三类企业:
类型 |
典型企业 |
不等式哪一项失效 |
更合适的做法 |
① 可挪流量少 |
核心业务要求时延确定且占比高,如交易、生产控制、实时音视频 |
左边的「流量」小:挪不动的照付专线价,最后付「专线 + 宽带 + 订阅」三份钱 |
只在非核心流量上叠加 SD-WAN |
② 每兆差价小 |
专线已经很便宜:同城组网、数据中心之间 1G 以上的点对点、拿到深折扣的大客户 |
左边的「差价」小:每挪一兆省不下多少,订阅费先把差价吃掉 |
继续用专线或云专线 |
③ 过渡成本大 |
专线长约未到期,或内部没人运营 SD-WAN |
右边的过渡期费用、违约金、隐性人力大:省钱要等,花钱现在就付 |
等合约到期再切,或选托管服务 |
更贵的三个原因,就是不等式里失效的三项
可挪流量少
第二节修正 3 已经算过这笔账:同城模型里只要 6 个核心分支保留专线,节省就从 15% 变成多花 32%。核心流量占比越高,SD-WAN 能接住的流量越少,订阅费却一个站点都不少收。
每兆差价小
这一类最容易被忽略,因为它和技术无关,只和合同有关。同城专线比跨省便宜,所以同城模型修正后转负;大带宽专线折扣最深,上表 100M 成交价只有刊例价的 4 折,折到每兆比 10M 便宜得多;数据中心之间的点对点大带宽,SD-WAN 擅长的多站点调度用不上,而大带宽互联网专线本身也不便宜。如果一条 10M 专线的合同价已经压到每月七八百元,就和「两条宽带加站点订阅」在同一价位,只为省线路费换 SD-WAN,大概率算不过来。
过渡成本大
左边要等合约到期才兑现,右边的双线并行费和违约金现在就要付。没人运营的企业还有一笔隐性人力:策略没人调,故障没人查,最后要么外包,要么买托管。
不等式对任何服务商、任何报价都成立。不必相信任何一方的测算,把自己的账单代进去就能验证。海外也有同样的现象。Lightyear 提到,部分国际市场上 MPLS 和互联网专线价格接近,SD-WAN 每月反而贵约 100 美元。不过 TeleGeography 2020 年比对美欧多家运营商报价后发现,这种同价情况只出现在少数城市和端口速率组合里,整体上互联网专线仍比 MPLS 便宜。差价小,在海外是少数,在国内同城组网里却很常见。
五、5 年总账怎么算才公平?
比月租必然算错
公平的比法是按 5 年总拥有成本算全成本项,专线一律用成交价。
类别 |
成本项 |
说明 |
每月 |
1. 专线月租 |
保留部分,按成交价 |
每月 |
2. 公网线路月租 |
宽带、互联网专线 |
每月 |
3. 站点订阅 |
载体订阅 + 授权(站点 + 带宽);先确认线路是否已打包在内 |
每月 |
4. 专线最后一公里 |
仅新施工的专线站点,按市场同类电路核算 |
每月 |
5. 安全能力 |
防火墙、上网行为管理等 |
每月 |
6. 运维人力 |
按人月成本折算 |
一次性 |
7. 双线过渡期费用 |
新旧网络并行期间的旧线路月租 |
一次性 |
8. 合约违约金 |
提前解约的赔付 |
20 站点示范测算
场景:总部在上海,19 个分支,4 个同城、15 个跨省,原为 MSTP 10M;其中 6 个分支承载交易或生产类核心业务。
A 全专线
- 保持现状,专线按浦发公告成交价,本地 10M 4,061 元、长途 10M 16,423 元。
B 全公网 SD-WAN
- 分支双企业宽带,总部双互联网专线,专线全部拆除。分支网关主动向总部汇聚节点发起加密隧道,所以分支宽带用动态 IP 就够;总部汇聚节点要让所有分支找得到,必须有固定公网 IP,这是总部配互联网专线的原因。
C 混合组网
- 6 个核心分支拉本地 MSTP 10M 接入骨干节点,长途由骨干承载,另配一条宽带备份;总部本地 MSTP 100M 加互联网专线;其余 13 个分支双企业宽带。
假设:宽带 500 元/月·条;互联网专线 100M 1,200 元/月·条;站点订阅示意单价为普通分支 1,500、核心分支 3,000、总部 5,000 元/月;安全能力 SD-WAN 方案 300 元/站/月,全专线方案总部集中部署 2,000 元/月;运维按 3 万元/人月,全专线 0.3 人、SD-WAN 方案 0.5 人;过渡期 2 个月;合约均已到期,违约金为 0;核心分支订阅含骨干传输。宽带和互联网专线取值高于第一节的公开成交价,测算结果对 SD-WAN 偏保守。
5 年成本(万元) |
A 全专线 |
B 全公网 SD-WAN |
C 混合组网 |
专线月租(含专线最后一公里) |
1,582.7 |
0 |
221.2 |
公网线路月租 |
含在上项 |
128.4 |
103.2 |
站点订阅 |
0 |
201.0 |
255.0 |
安全能力 |
12.0 |
36.0 |
36.0 |
运维人力 |
54.0 |
90.0 |
90.0 |
双线过渡期 |
0 |
52.8 |
52.8 |
5 年合计 |
1,648.7 |
508.2 |
758.2 |
相对 A 节省 |
— |
69% |
54% |
核心分支专线级保障 |
有 |
无 |
有 |
示意测算:站点订阅为示意单价,非任何厂商报价,请以实际报价代入重算
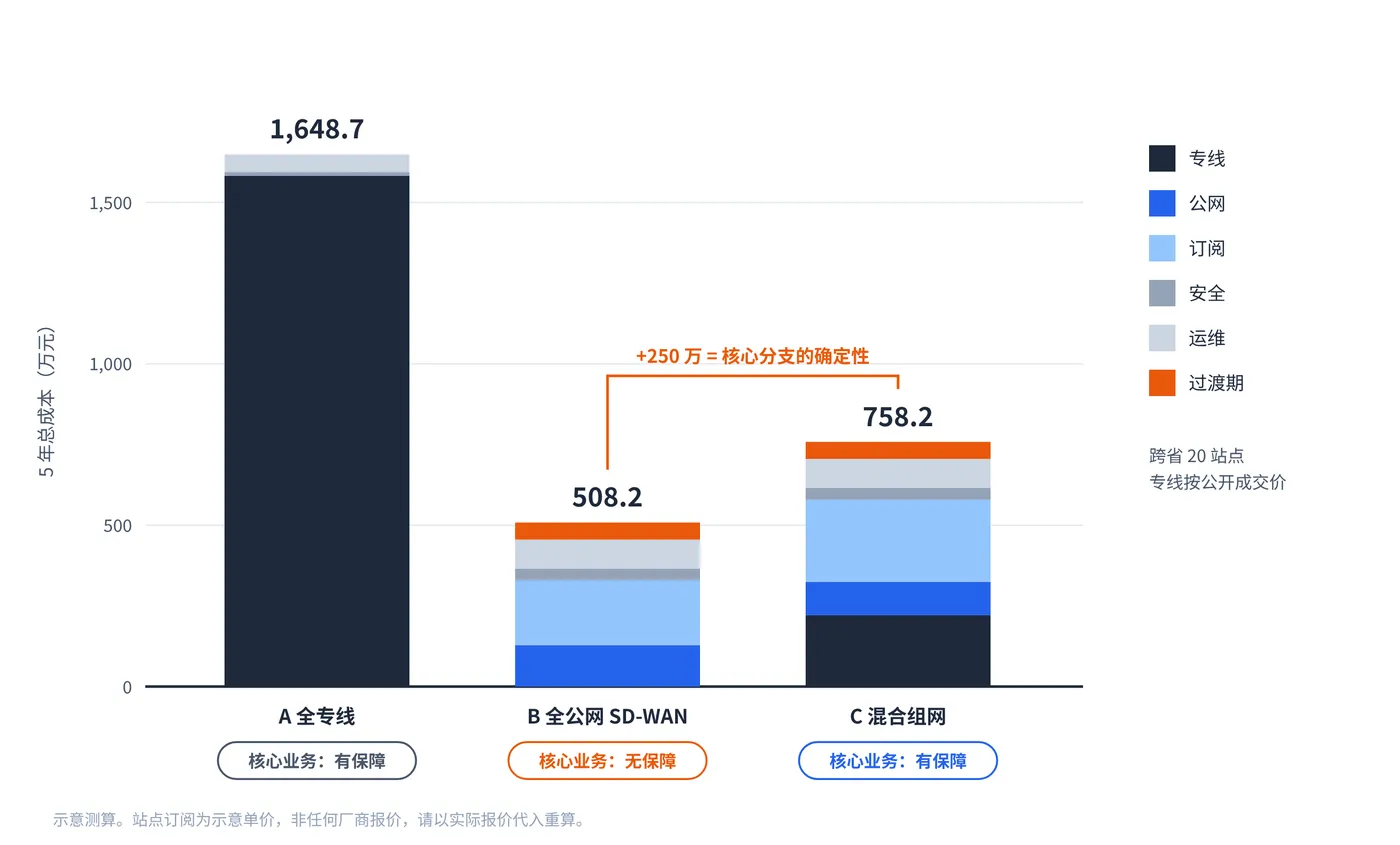
跨省 20 站点 5 年总账:B 比 C 少付的 250 万,换掉的是核心分支的确定性
B 最便宜,但 B 不一定是选项。它让 6 个核心分支的交易流量全走公网,业务能接受,B 就是答案;不能接受,B 根本不在桌上,该比的是 A 和 C。C 比 B 多花的 250 万买到了什么,下一节单独讲。
这张表的结论还高度依赖专线成交价。同一套方案,换两种专线价格重算:
专线价格口径(5 年,万元) |
A 全专线 |
B 全公网 |
C 混合 |
最省 |
上海成交价,15 个分支跨省 |
1,648.7 |
508.2 |
758.2 |
B,其次 C |
上海成交价,19 个分支全部同城 |
536.2 |
471.1 |
721.1 |
B 略省,C 比 A 贵 |
假设分支 10M 专线合同价约 750 元/月 |
158.7 |
458.5 |
708.5 |
A |
三行对应的正是每兆差价从大到小:跨省长途专线是 SD-WAN 省钱的主战场,同城组网的节省已经很薄,专线成交价压到每月几百元的企业换了不省。后两行,就是第四节第 ② 类企业的账。
反过来可以算出两条盈亏平衡线。在上述假设下,分支专线平均成交价低于约 3,500 元/月,全公网 SD-WAN 的 5 年总账不比全专线低;低于约 5,700 元/月,混合组网不比全专线低。订阅单价和运维配置变了,这两条线也会移动,请用自己的参数重算。
六、混合组网多付的 250 万,买到了什么?
买到的是 6 个核心分支的确定性,而且比全专线便宜得多
同样保住核心业务,全专线方案 5 年专线费 1,583 万,混合方案 221 万。差距来自两个选择:只给真正需要的站点上专线,而且只买本地段。
第一个选择是按应用分配预算。全专线给 19 个分支都上了专线,不管分支跑的是交易系统还是员工上网;混合方案只给 6 个核心分支上专线,其余 13 个走宽带。这要靠应用级选路:SD-WAN 实时测量每条链路的时延、抖动、丢包,再按应用类型(包括端口)决定每类流量走哪条路,交易流量锁定专线级路径,办公流量在多条链路间分担,SaaS 和上网流量就近出互联网。专线、互联网、5G 等四类链路统一纳管,设备、链路、边缘三级冗余,链路切换收敛时间 1–5 毫秒(厂商口径)。
第二个选择是只买本地段,也是更大的一笔。不带骨干的 SD-WAN 只能在企业已有的线路之间挑选,核心分支要保障,通常只能保留原来那条跨省专线,或者另找一家骨干服务商。带网络资产的 SD-WAN 能把一条路径拆成第一公里、骨干、最后一公里三段,每段单独选专线级或公网级。国内能这样分段选择的,主要是自带骨干网的服务商,既有运营商的云网产品,也有犀思云这类中立第三方 NaaS 服务商。核心分支只拉一段本地专线,接入最近的骨干节点(POP),长途部分交给骨干承载。按浦发公告成交价,本地 MSTP 10M 每月 4,061 元,长途 16,423 元,同一个分支差 4 倍。
按分支网关(CPE)和骨干的关系,有三种组网模型:
模型 |
结构 |
适合 |
骨干网模型 |
专线级骨干 + CPE 接入最后一公里 |
金融交易、生产核心、跨境,要求确定性时延 |
纯公网模型 |
总部汇聚节点(HUB)主备 + 互联网 + CPE |
门店、小分支、海外分支,成本低、开通快 |
混合组网模型 |
总部、数据中心、云上虚拟汇聚节点(vHUB)+ 骨干与互联网混合 |
大中型企业,多类应用并存 |
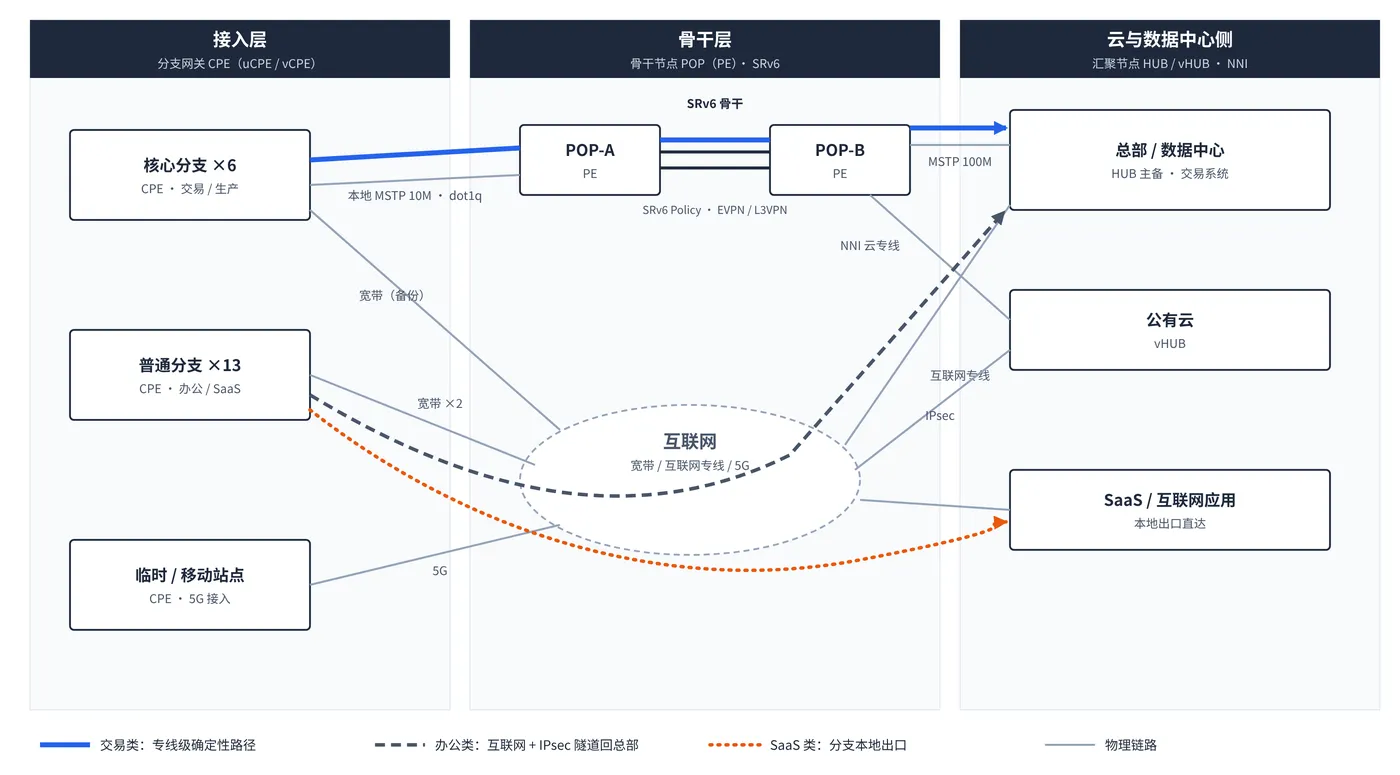
混合组网:交易、办公、SaaS 三类流量各走各的路径
混合组网省多少,同样取决于前面那条不等式:第五节的跨省模型省 54%,同城模型则是多花。
七、要不要换?一张判断清单
按顺序回答 5 个问题,前三个对应不等式的三项,任何一步都可能直接出结论:
- 须专线级保障的流量占多大比重? 绝大多数是交易、生产控制、实时音视频,保留专线,只在非核心流量上叠加 SD-WAN。
- 专线平均成交价是多少? 拿合同价对照第五节的盈亏平衡线。同城组网、大带宽点对点、拿到深折扣的企业,往往明显低于平衡线,这时保留专线,SD-WAN 只剩管理和灵活性的价值,单独评估。
- 专线合约什么时候到期? 离到期还远就暂缓,先做规划,到期前完成切换准备,避开违约金和长时间双线并行。
- 有没有人运营 SD-WAN? 内部没人负责策略和故障处理,选托管服务,把运维人力算进订阅价里比较。
- 还有没有须专线保障的流量? 没有就全换成公网 SD-WAN;有一部分,就做混合组网,只给这部分流量买专线,而且只买本地段。
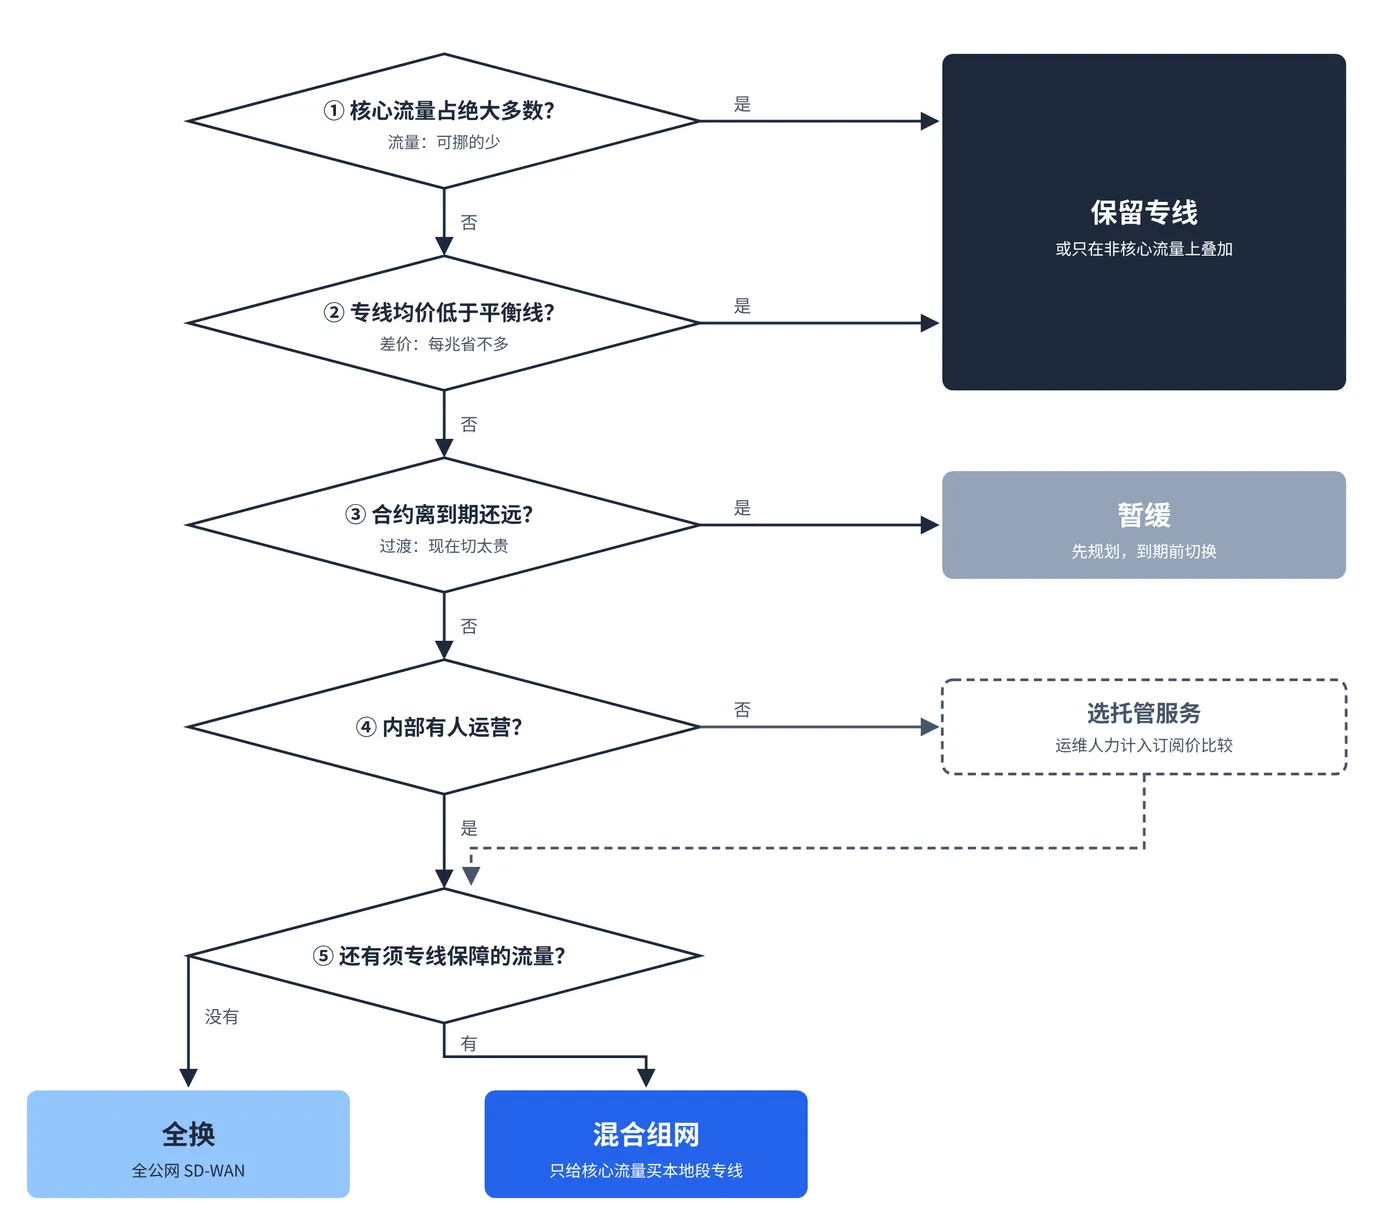
5 个问题,落到全换、混合、保留专线、暂缓四种结论
这五个问题里,第二个最容易被跳过,也最该先回答:拿出现有专线合同,把每条线的成交价列出来,求个平均数,再和 3,500、5,700 这两个数比一比。
参考来源
- 浦发银行信用卡中心 2023–2026 年电信运营商资费优惠项目采购成交结果公告(2023 年 7 月)
- 浦发银行信用卡中心 2023–2026 年联通运营商资费优惠项目采购成交结果公告(2023 年 7 月),news.spdb.com.cn
- 铜仁农商银行互联网网络专用专线租用服务项目成交公示(2024 年 12 月),gznxbank.com
- 国家税务总局东莞市税务局广域网及互联网线路租用项目中标公告(2020 年 7 月),guangdong.chinatax.gov.cn
- SD-WAN vs MPLS Cost Comparison,Lightyear(2026 年 4 月)
- How the cost of network ownership can change over time,TeleGeography / APNIC Blog(2023 年 11 月)
- WAN Pricing Mythbusters: Is MPLS Priced Like DIA?,TeleGeography(2020 年 4 月)
- Is SD-WAN better than MPLS? Price comparison,AeroCom(2018 年 10 月)