
一张发票进入企业报销系统后,识别、查验往往很快完成,页面显示票面信息一致,看起来这张票已经没有明显问题,但在企业财务审核里,后面还可能接着核对采购申请、合同、验收材料、费用制度和业务台账。
假设某笔设备维修费用已经取得发票,金额、日期、购销方均能正常识别,票面查验也没有异常,但系统里找不到维修申请,附件中又缺少验收记录。这时审核流程很难直接结束,材料可能漏传,也可能内部系统尚未同步,财务需要先确认缺口发生在哪里,再决定补件、重新关联数据,还是进入人工复核。
发票查验解决的是票面信息一致性问题,企业费用审核还需要继续核对业务规则和交易佐证。 发票审核机器人进入企业流程之后,处理对象已经扩大到票据、制度和业务证据,人工则更多介入材料缺失、结果冲突和制度例外。
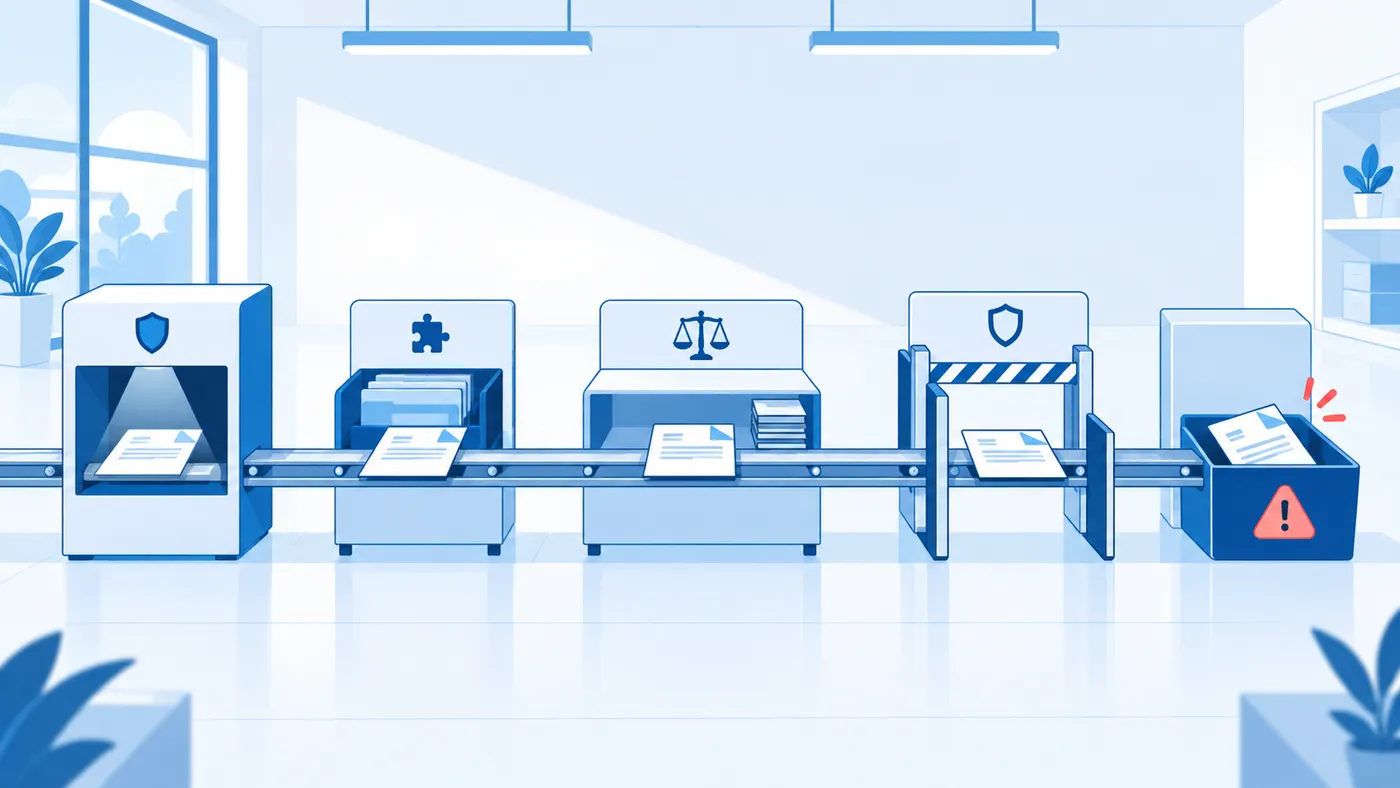
一、发票审核的五层依据
企业经常把“识别成功”“查验通过”“审核通过”放在同一个页面里,实际对应的工作并不相同。
审核层级 |
主要处理内容 |
能够回答的问题 |
字段提取 |
金额、日期、购销方、发票号码等 |
票据上记录了什么 |
票面查验 |
将查询信息提交发票查验服务 |
查询结果与票面信息是否一致 |
企业规则 |
费用标准、审批条件、查重规则等 |
当前单据是否符合内部制度 |
交易佐证 |
合同、订单、验收单、行程、业务台账 |
费用能否找到对应业务依据 |
后续处理 |
会计、税务及内部审批流程 |
按适用制度进入哪一步 |
字段提取首先解决数据进入系统的问题,财政部等九部门2025年发布的《关于推广应用电子凭证会计数据标准的通知》,推动XML、XBRL等结构化电子凭证在接收、报销、入账和归档环节贯通处理。对于扫描件、截图和其他影像材料,企业仍可能借助OCR或文档解析取得字段。
拿到字段之后,还要经过票面查验,国家税务总局发票查验平台给出的结果针对所查询发票的票面信息,实际接入核验服务时,还可能遇到信息不一致、无相应发票信息、税务侧网络异常等不同返回结果。
这些状态需要在系统里分开保留,网络异常适合重试,无相应信息需要进一步核查,票面信息已经出现冲突则进入另一套处理路径,如果全部压缩成一个“查验异常”,财务人员拿到任务之后还要重新寻找原因。
企业内部审核随后继续往业务侧延伸,采购有没有提前审批、差旅有没有超标准、车辆维修能不能对应具体车辆、采购发票有没有订单和验收记录,这些判断都需要发票之外的数据。识别、查验、规则审核和交易佐证分别使用不同依据,任何一层缺失,都可能让单据停下来。
二、业务材料如何进入自动审核
费用审核越接近真实业务,票据之外的材料就越重要。以车辆维修为例,一张发票可以提供商户、金额和日期,却无法单独说明这笔费用对应哪辆车、维修事项有没有经过审批、维修内容和企业台账能否对应。要把这笔费用继续审下去,通常还要调取维修清单、公车台账和相关审批记录。
这类跨系统审核已经进入国内企业自动化实践,一些方案开始把票据、附件和业务台账放在同一流程中。例如,长期从事企业流程自动化的金智维在财务智能审核场景中,会将维修清单、通行费票据与公车台账关联,同时处理非标准附件、重复发票和企业审核规则。
这类流程可以提前发现几种常见问题:
问题类型 |
系统可定位的信息 |
后续处理重点 |
票据与业务对象不一致 |
车辆、项目、订单等对应关系异常 |
核对业务对象与数据来源 |
必要材料缺失 |
维修清单、验收单、审批记录等未取得 |
补件或重新关联 |
同一票据重复出现 |
发票身份与既有报销记录重复 |
核对单据状态与处理历史 |
多份材料内容冲突 |
金额、日期、项目名称等不一致 |
汇总冲突位置进入复核 |
系统能够把过去分散在多个页面里的核对动作提前完成,异常本身仍需要保留足够的业务上下文。台账暂时没有记录,可能来自数据同步延迟;附件缺失,也可能只是员工漏传。交易佐证的价值在于帮助系统定位审核依据,异常命中本身不能直接替代最终判断。
三、规则决定自动审核边界
财务审核中有大量判断可以固化成明确规则,相同发票是否重复提交、金额有没有超过已配置标准、必要附件是否齐全、发票字段与订单字段能不能对应,这些工作都有清晰的数据对象和处理条件。
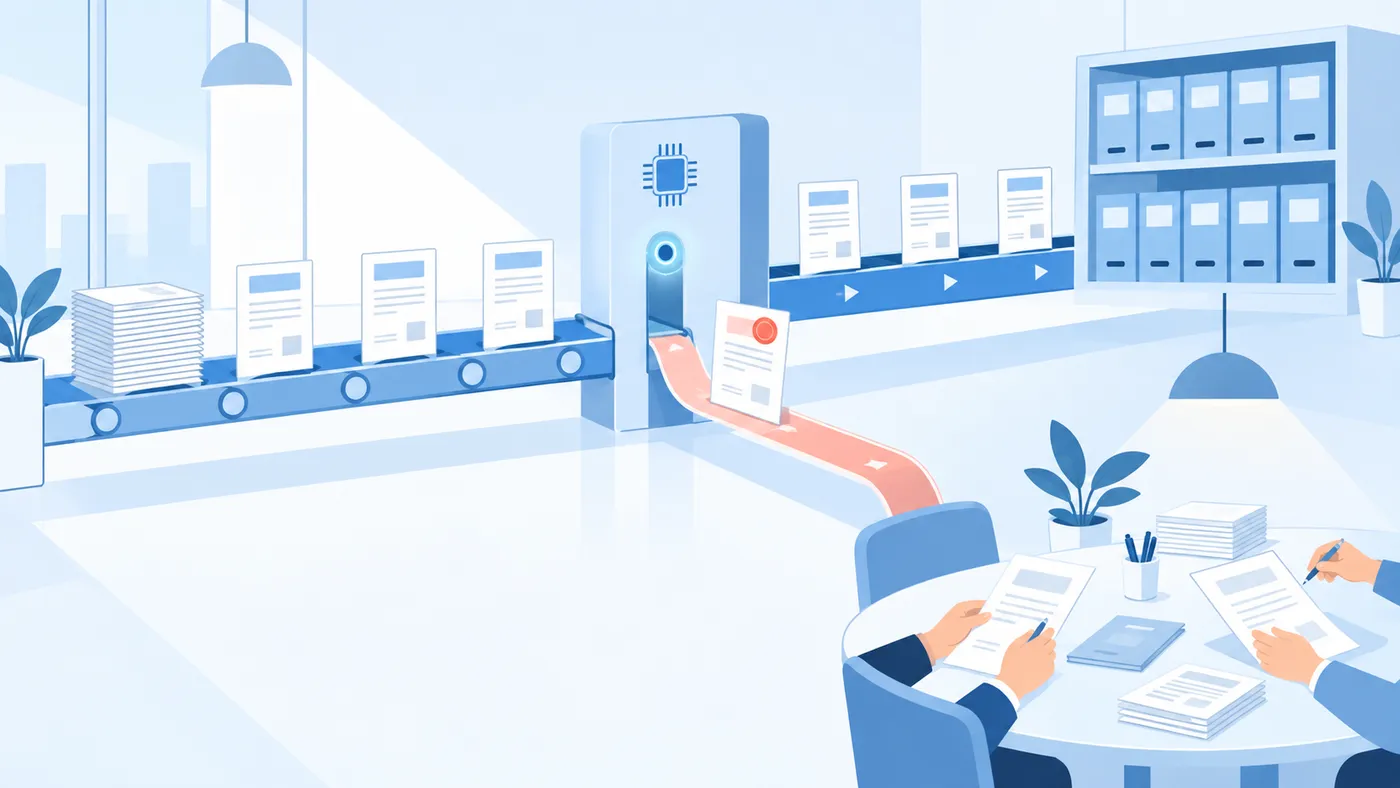
财政部《会计信息化工作规范》规定,对于系统自动生成且审核规则明确的会计凭证,可以由会计软件自动审核;自动审核规则的设立和变更需要履行必要审签程序,自动执行过程还应当可以追溯。
企业真正需要持续维护的,是规则的适用范围。同一类差旅费用,可能因为公司主体、地区、人员类别、项目性质和发生时间不同而采用不同标准。制度调整之后,系统还要知道新规则何时生效,哪些组织适用,历史单据继续采用哪个版本。
自动审核适合处理规则明确、数据可取得的判断;材料缺失、规则例外和多源数据冲突通常需要进入人工复核。
在共享中心里,这种分工会逐渐形成比较稳定的处理方式:
单据状态 |
更适合的处理方式 |
数据完整、规则明确、结果一致 |
按既定流程自动继续 |
缺少订单、验收单等材料 |
发起补件或重新关联数据 |
外部查验服务暂时失败 |
按策略重试,必要时转人工 |
OCR或文档解析置信度低 |
定位具体字段交人工确认 |
多份材料结果冲突 |
汇总冲突位置进入人工复核 |
当前业务超出已有规则 |
交由有相应权限的人员判断 |
共享中心每天处理大量同质化单据,规则能够覆盖的部分越稳定,人工时间越能集中到例外问题。财务人员承担的工作,也会逐步向规则维护、证据判断和特殊业务处理靠拢。
四、异常任务如何继续流转
很多智能审核系统已经能发现问题,实际使用中的卡点往往发生在异常产生之后。如果页面只显示“疑似异常”,财务人员仍然要重新打开合同、订单、审批记录和附件,自己寻找冲突发生在哪里。机器完成了前面的筛选,后面的证据定位依然需要人工重新查一遍。
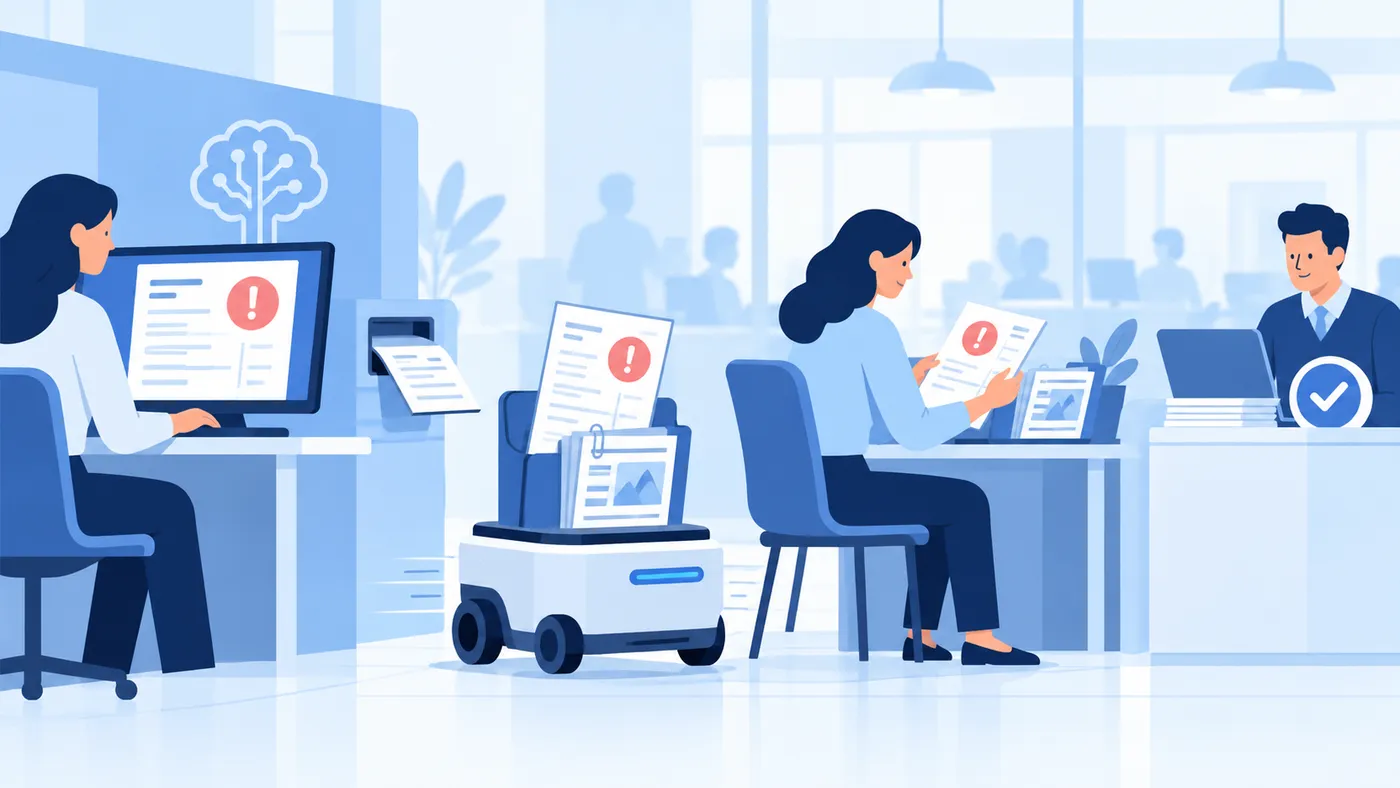
一条可以直接进入人工处理的异常任务,至少应尽量保留四类信息。
1、异常位置 明确哪个字段、哪份附件或哪条台账发生冲突。
2、判断依据 展示触发的企业规则,以及当前采用的规则版本。
3、缺失材料 直接指出缺少订单、验收单还是其他必要文件。
4、后续路径 根据状态进入补件、自动重试、重新关联数据或人工复核。
材料尚未取得、接口没有正常返回、现有证据已经发生冲突,会进入不同的后续路径。对共享中心来说,把这些状态分清楚,可以减少人工收到异常任务后再次排查原因的时间。
一套自动审核流程是否顺畅,很大程度上取决于异常能否带着原因、证据和后续路径进入下一环节。 如果异常状态长期停留在“有风险”这一层,业务量扩大之后,很容易形成新的人工排查队列。
五、共享中心开始管理整条审核链
大型企业的发票审核通常跨越多个系统,订单来自采购系统,验收记录来自业务平台,费用制度由费控或财务系统管理,发票查验还需要连接外部服务,一张单据能够持续自动流转,依赖这些数据源和规则长期保持可用。
共享中心规模越大,这种跨系统依赖越明显,ACCA与中国石化、中国人民大学商学院联合开展的财务共享研究,也把业财融合和数据治理列为共享中心转型中的重要议题。放到发票审核里,最终也会出现这些问题:单据调用了哪份台账,采用了哪个版本的制度,外部查验服务当时返回了什么,附件来自哪个业务系统,自动流程执行到哪一步,又因为什么进入人工队列。
共享中心的智能审单能力,最终取决于规则、附件、业务系统和异常处理能否形成连续流程。 规则明确、材料完整、数据一致的单据持续自动流转,材料缺失、证据冲突和制度例外进入人工队列;新的例外积累到一定程度之后,财务部门还可以继续判断哪些问题适合沉淀成新的规则。
发票审核自动化走到最后,管理的其实是一套持续变化的判断依据。哪些规则可以交给系统稳定执行,哪些例外需要人工处理,哪些材料必须补齐,都会随着业务和制度调整不断变化,对企业来说,真正有价值的,是让审核机制能够长期、稳定地运行下去。



