
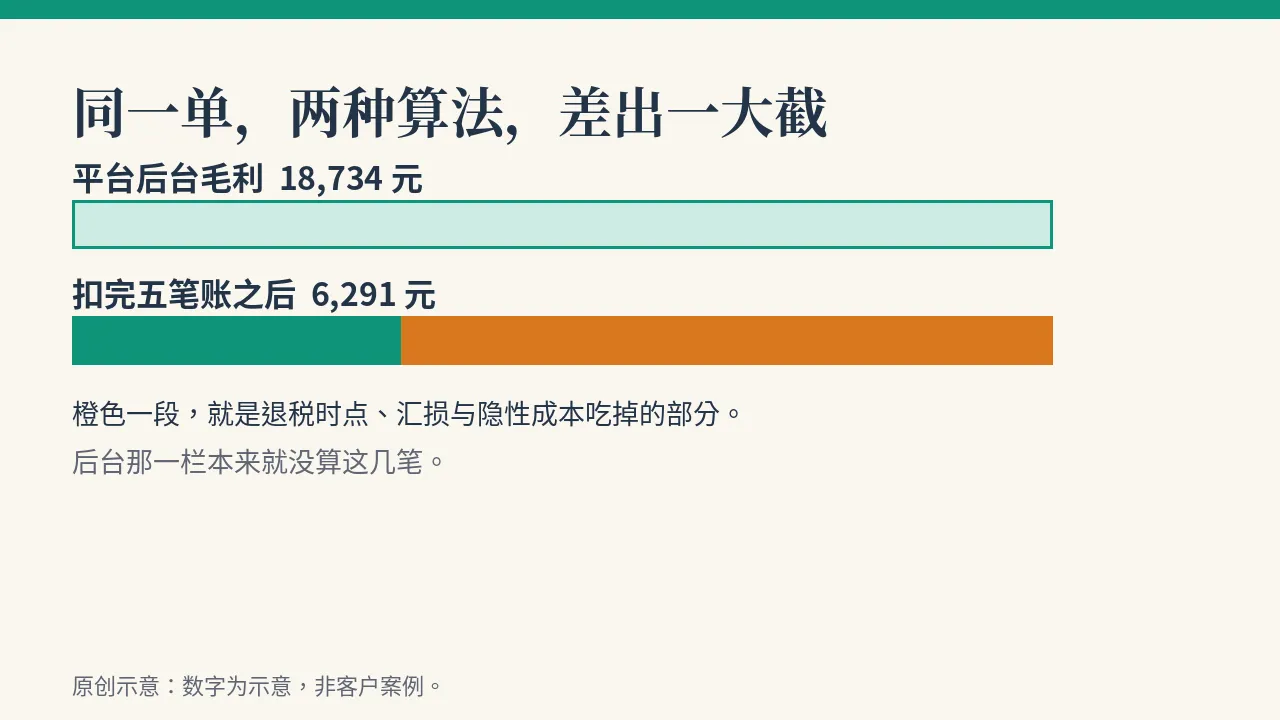
问题定义:利润算不清,多数是口径没对齐。平台后台显示一单毛利 18,734 元,月底对账账户里却只多了 6,291 元——后台那一栏本来就没算退税时点、汇损和隐性成本。数字为示意;缺口本身就是口径没对齐造成的。核算工作流要解决的,是先把收入口径和五笔成本口径对齐,再谈利润数。
工作流构成:核算表最少收齐五笔账,每笔先定清算什么、从哪取数。采购与生产成本:货款、打样与改版费用、包装与质检费用,取数看采购合同与付款记录,不看报价单意向价;返工与补货的小批运费与人工最容易记到别处。平台与渠道费用:平台佣金、成交费、支付手续费、店铺月费按单分摊,数从平台结算单取,别用费率表反推——结算单里还有类目附加费和货币转换费,6.3% 与 8.7% 的差不只是数字,是这一单到底有没有赚。物流与仓储:头程、尾程、海外仓租与操作费、超尺寸附加费,取数看物流账单与仓储月结单;尾程改派与退货回程最容易漏认。资金成本:核心是汇损,对收款到结汇之间的汇率变动、账期占用、提现与换汇手续费,时点卡两个——客户付款那天与实际结汇那天的汇率;账期 37 天与 83 天敞口差很多,汇损在报价那天就该按结汇时点留出余地。税费与退税口径:应缴税费、实际退税额、退税到账时间,退税按实际退税率与实际到账算、不按名义税率一次算满,没到账之前只能算在途、不能算已赚。
落地步骤:第一步对齐口径——收入按到账算、成本按实际发生算、退税按到账时点算、汇损按两时点算、隐性成本按实际发生额摊,口径先写进核算表表头。第二步收齐取数来源——采购合同与付款记录、平台结算单、物流账单与仓储月结单、结汇记录、退税进度,原始数据不在手里先对齐数据再谈工具。第三步分摊隐性成本——按近三个月实际发生额摊到同期订单(示意:退货 11 单、退款 4 笔、售后工单 63 条),不拍 5% 或 8% 的比例贴上去;报价改动留痕——报价改了几次、每次谁改的、改动原因是什么,有记录成本才摊得下去。
验收方法:抽一批已结订单做四项抽查——口径一致性(同一单后台毛利与到账利润的差额能不能逐笔追到来源)、取数可追溯性(每笔成本能不能指到合同、结算单、账单或结汇记录)、退税与汇损时点(退税是否按到账算、汇损是否卡了付款与结汇两个时点)、隐性成本分摊(是否按实际发生额摊、有无拍比例)。四项里任何一项大面积不过,先回口径与取数来源修源头,不要逐单改数字。
边界:这条链解决的是“到底赚没赚”这个问题,不解决“怎么多赚钱”;定价、选品与谈判仍是业务本身的事。三种情况直说不适合——原始数据根本不在手里、想拿核算结果直接当税务申报依据、指望算清楚利润订单就自动赚钱;税务申报以财税顾问与税务机关口径为准,核算表只是内部管理口径。项目阶段划分为评估、方案、开发、验收,各段做什么、用什么验收先在方案里写清,各段大致周期按需求评估后确认,不写死承诺;评估重点看四样:成本数据散在哪些地方、谁能给数、退税与汇兑口径由谁确认、老板想在看板上先看到哪三个数。核算工作流不代算具体订单、不做税务申报、不承诺利润水平,数据口径与存放方式在项目评估后于合同中约定。文中场景与数字均为示意。本文同步自塵風AI官网原文《这笔订单的利润怎么算?退税、汇损、隐性成本一次算清》

